

案例名称
数据与知识混合驱动的普惠信贷智能风控体系
案例简介
中小银行普惠信贷长期受“小样本、低算力、强监管”三重约束,纯数据驱动难解释、纯专家规则难迭代。本案例构建“一个数据底座、两个智能引擎、一套融合决策机制”:建成全栈国产化湖仓集一体数据融合平台,整合工商、司法、征信、交易流水等多源数据;构建多元关系金融知识超图,以知识超边刻画担保圈、实控人交叉、团伙欺诈等隐蔽风险结构;自研可解释规则生成框架,把黑盒模型的判别逻辑转化为IF-THEN规则,形成“关联特征增强—规则逻辑约束—评分量化输出”三段式混合决策链。体系已嵌入真实信贷流程,累计支持放款超10亿元,风险账龄首期逾期率较同期下降10%,为中小银行提供了轻量化、低成本、可解释、可复制的样板。
创新技术/模式应用
一、技术创新
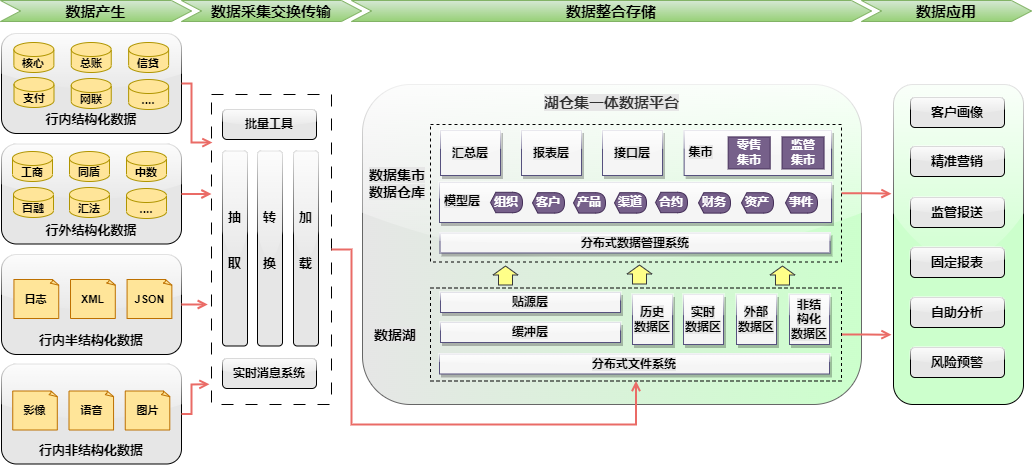
1.全栈国产化湖仓集一体数据融合平台。突破传统“Hadoop+MPP”架构加工链路冗长、批量时效差、外部依赖度高的局限,在业内率先实现软硬件100%全栈国产化,以统一数据类集群替代多套异构集群。普惠信贷批处理由16小时缩短至9小时、提升43.75%,报表查询由分钟级降至秒级、提升90%,冷热分层压缩使存储成本降低75%;配套字段级权限与动态实时脱敏,实现“可用不可见、可算不可识”。
2.多元关系金融知识超图表示学习与推理。基于行内外工商、税务、司法、征信、交易流水等数据,识别企业、法人、实控人、股东等实体,抽取控股、持股、担保、交易、任职、共债、产业链上下游等关系,以“知识超边”承载一对多、多对多高阶关联,刻画担保圈、实控人交叉、多维持股等团伙化风险结构;考虑实体位置角色与关系语义属性实现低维稠密嵌入,通过预训练主动推理潜在风险路径,实现从“看单个客户”到“看关系网络”的跃迁,复杂知识推理性能提升33.82%、内存成本降低52.67%、推理速度提高6.12倍。
3.基于树集成算法的可解释规则高效生成框架。面向低算力约束,以XGBoost、LightGBM等树集成模型为基础,兼容Bagging与Boosting双路线,挖掘非根节点组合关系提取IF-THEN规则,以PID动态控制线程并行加速,规则生成效率提升87.99%;以集合覆盖优化与禁忌表跳出局部最优,准确率提升25.74%。规则可部署于决策引擎,亦可回流为专家经验。
二、模式创新
1.三段式混合决策链:知识超图增强关联特征,可解释规则约束决策边界,评分卡输出量化结果,兼顾稳定性与决策效率。
2.“产学研用”协同:联合高校组建银校协同项目办公室,业务与科技跨条线联动,打通算法研究到生产系统的转化链路。
3.知识治理闭环:专家经验数字化、模型规则自动化、决策持续优化,将隐性知识转化为可计量知识资产。
项目效果评估
1.痛点解决与目标达成。一是破解数据孤岛,多源数据统一入湖入仓,报表查询由分钟级降至秒级,尽调不再跨系统反复调取、手工拼凑。二是破解关联风险难穿透,知识超图将担保圈、实控人交叉、团伙欺诈等隐蔽结构显性化,贷前即可提示潜在关联风险。三是破解模型黑箱,黑盒判别逻辑转化为可追溯、可复用的知识规则,满足监管对高风险场景模型可解释性的刚性要求。可解释信用风险评估核心指标达到并超过预期目标,可解释信用评分与知识规则生成标准数字化产品已嵌入本行真实信贷流程并完成部署。
2.效果数据。批处理效率提升43.75%(16小时→9小时),数据查询效率提升90%,存储成本降低75%;复杂知识推理性能提升33.82%、内存成本降低52.67%、推理速度提高6.12倍;规则生成效率提升87.99%、准确率提升25.74%。上线以来累计支持放款超过10亿元,风险账龄首期逾期率较同期平均下降10%。项目累计投入420万元(自筹300万元、财政经费120万元),实施周期2022年至2026年。
3.版本迭代。数据侧由“Hadoop+MPP”多套异构集群升级为统一湖仓集一体架构,最显著的区别是加工链路由多跳变少跳、批处理窗口由16小时压缩至9小时,并新增字段级权限与动态实时脱敏;决策侧由单一评分卡与专家硬规则升级为三段式混合决策链,新增关联维度特征增强与可解释规则约束,风险判别由事后追认转为贷前拦截。
责任编辑:佟桃梨
免责声明:
电子银行网发布的专栏、投稿以及征文相关文章,其文字、图片、视频均来源于作者投稿或转载自相关作品方;如涉及未经许可使用作品的问题,请您优先联系我们(联系邮箱:cebnet@cfca.com.cn,电话:400-880-9888),我们会第一时间核实,谢谢配合。


