

作 者:蒋晓宇 陈国进
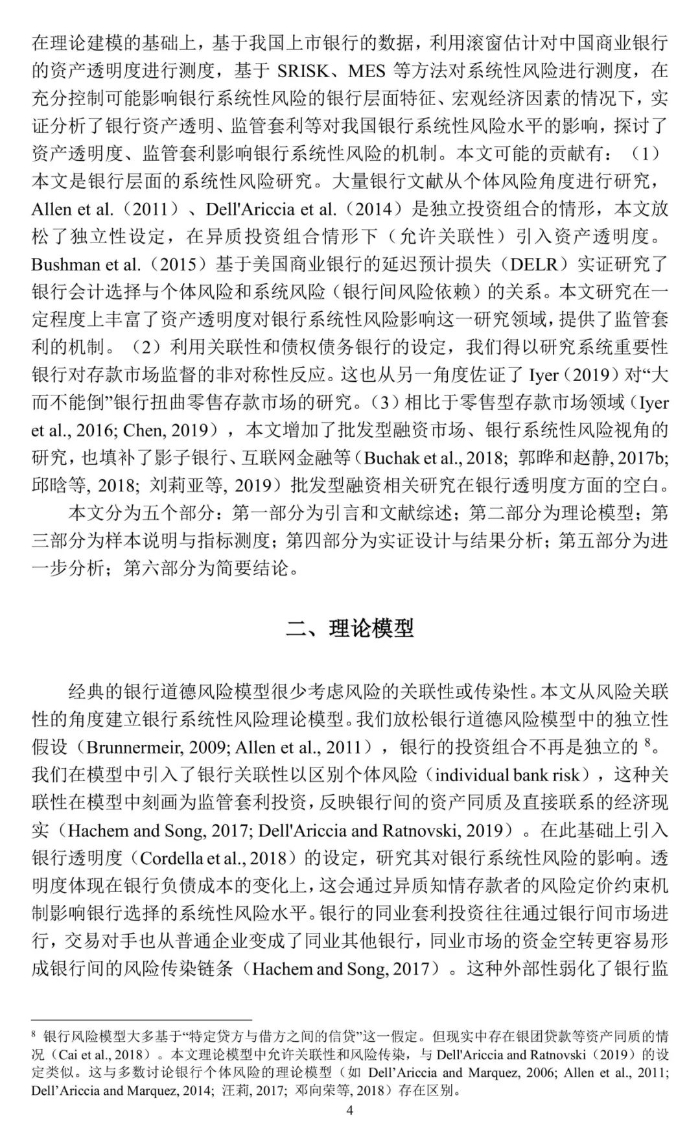
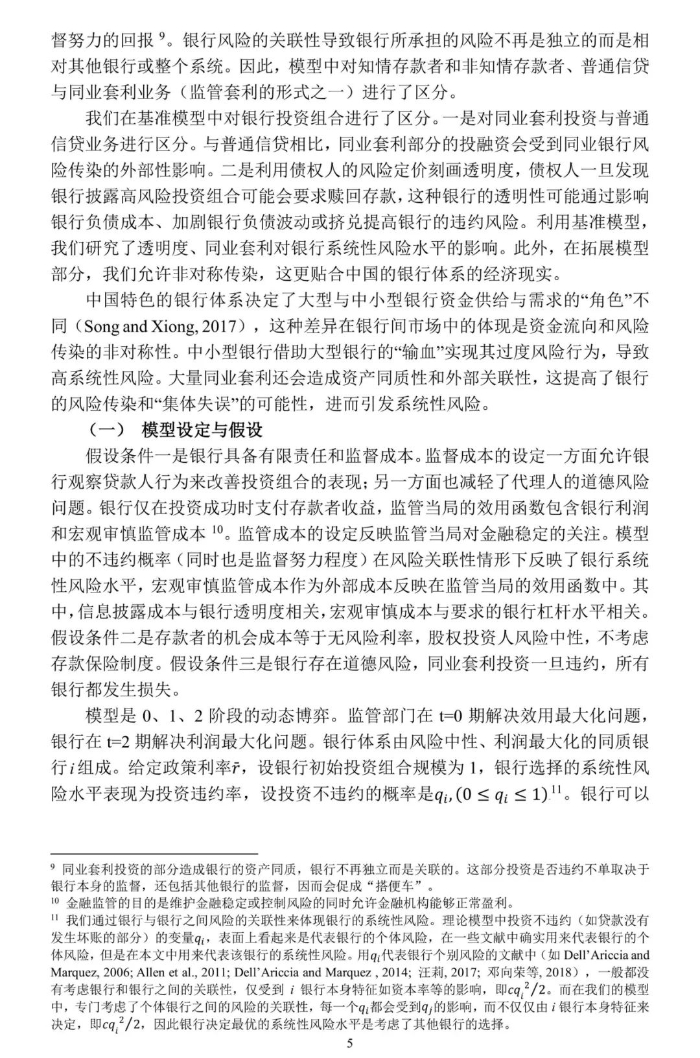
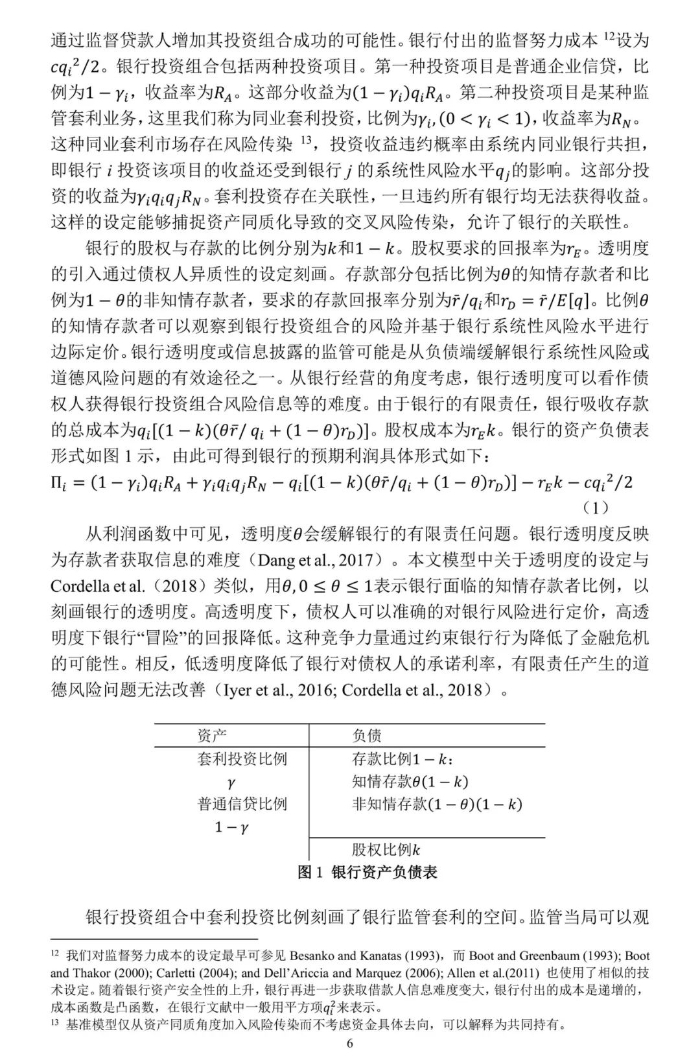
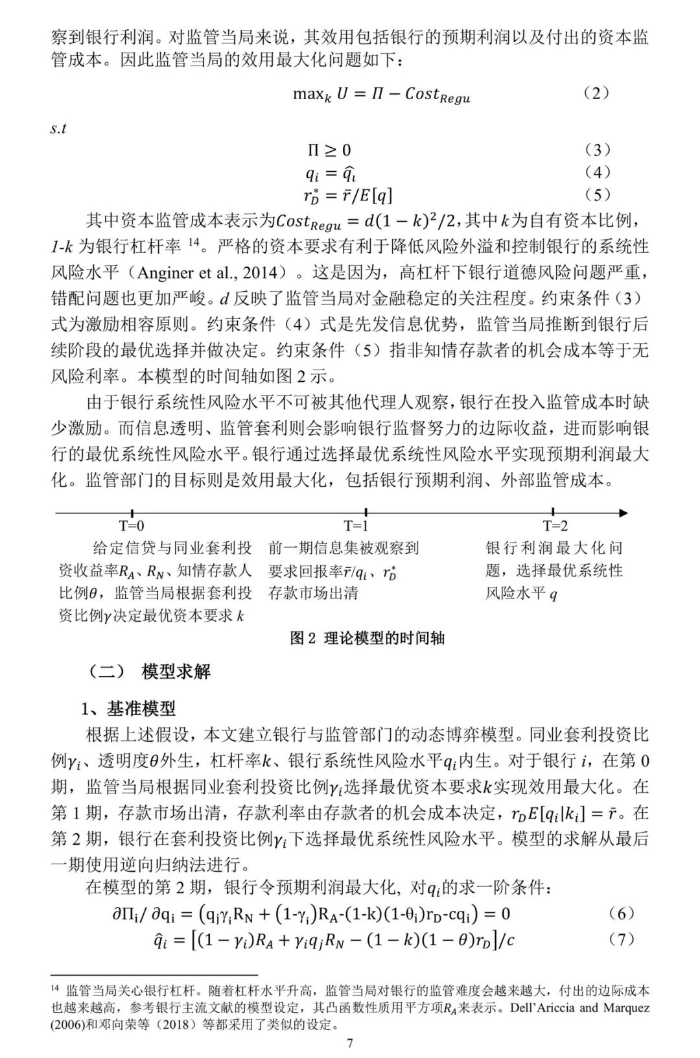
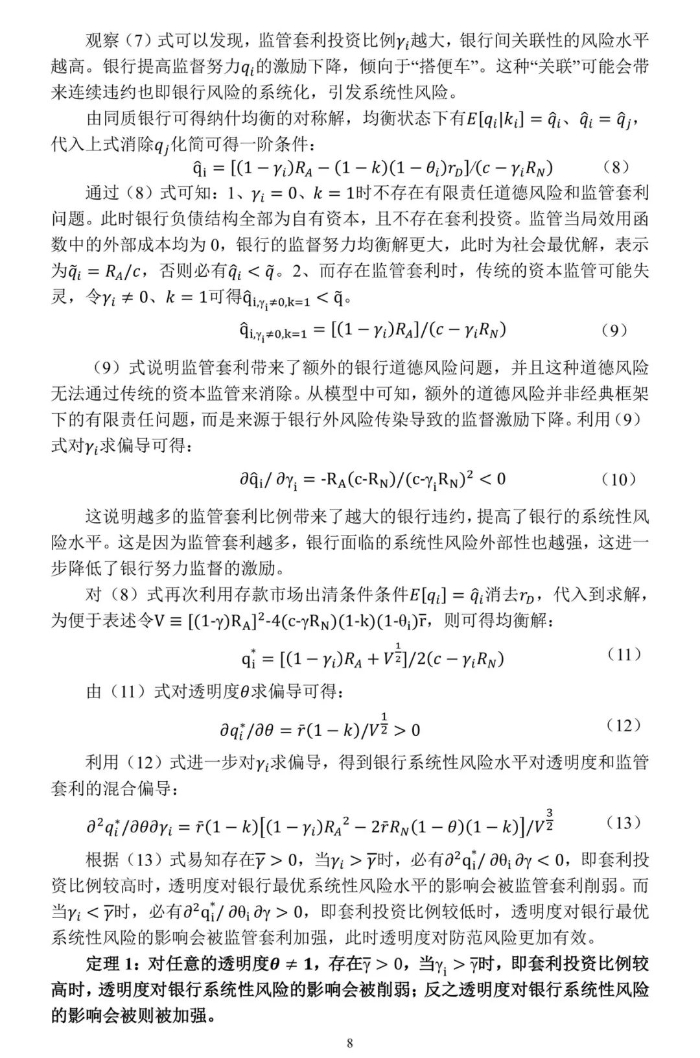
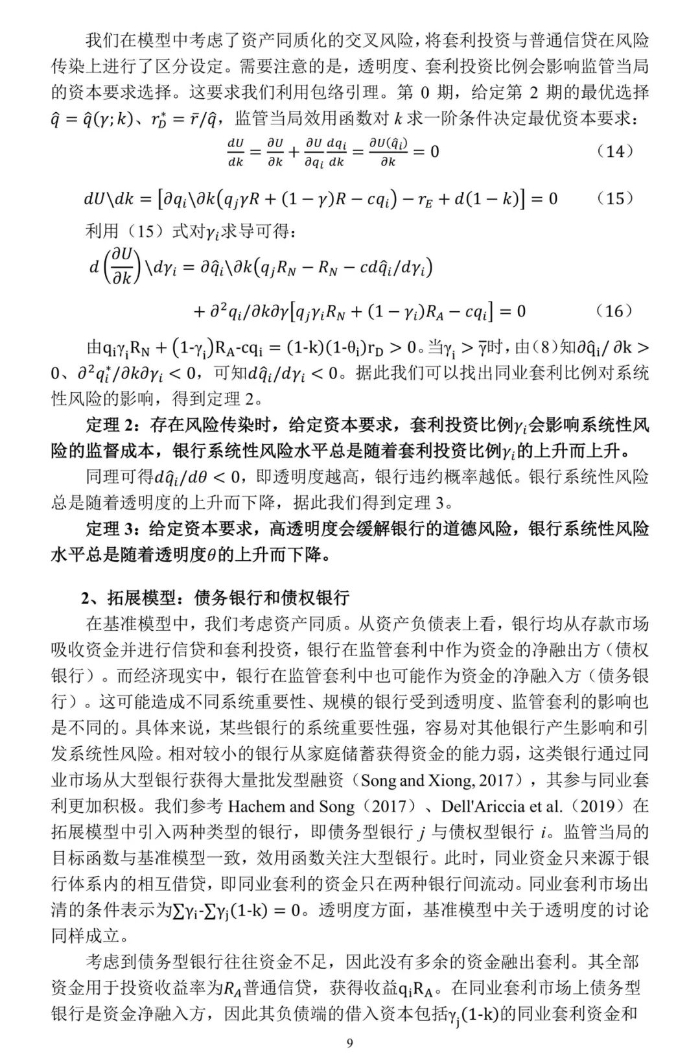
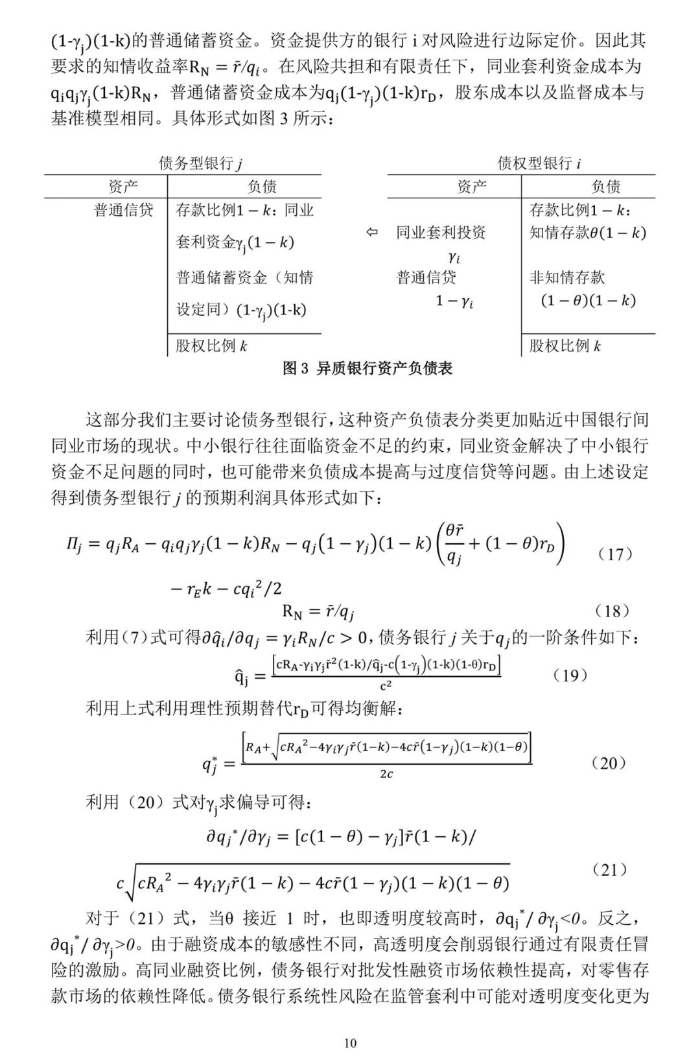
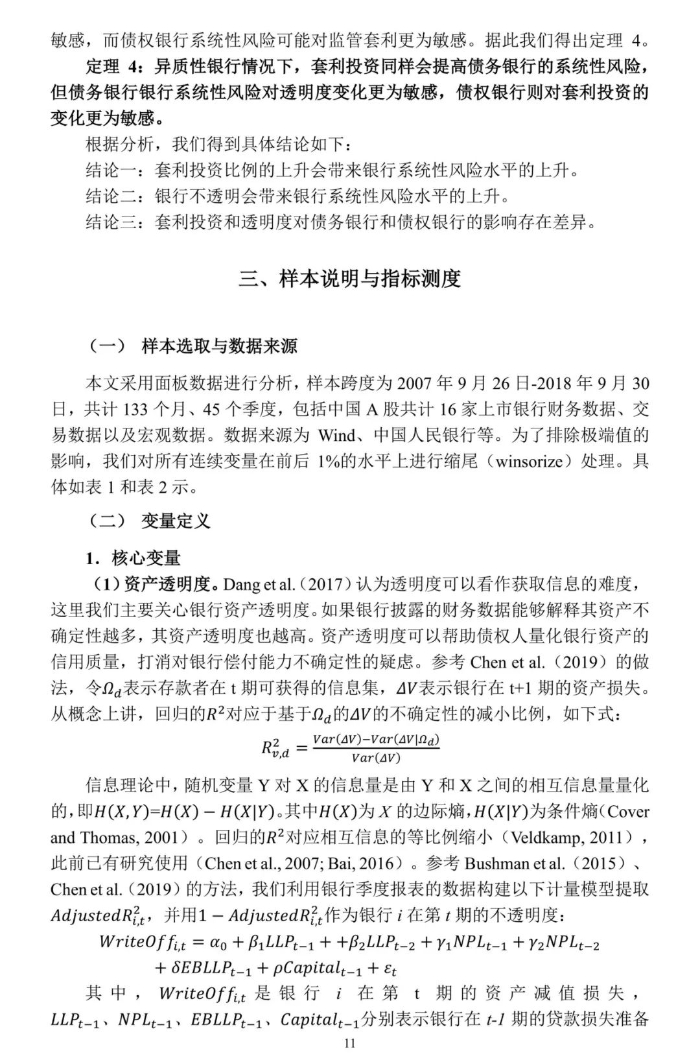
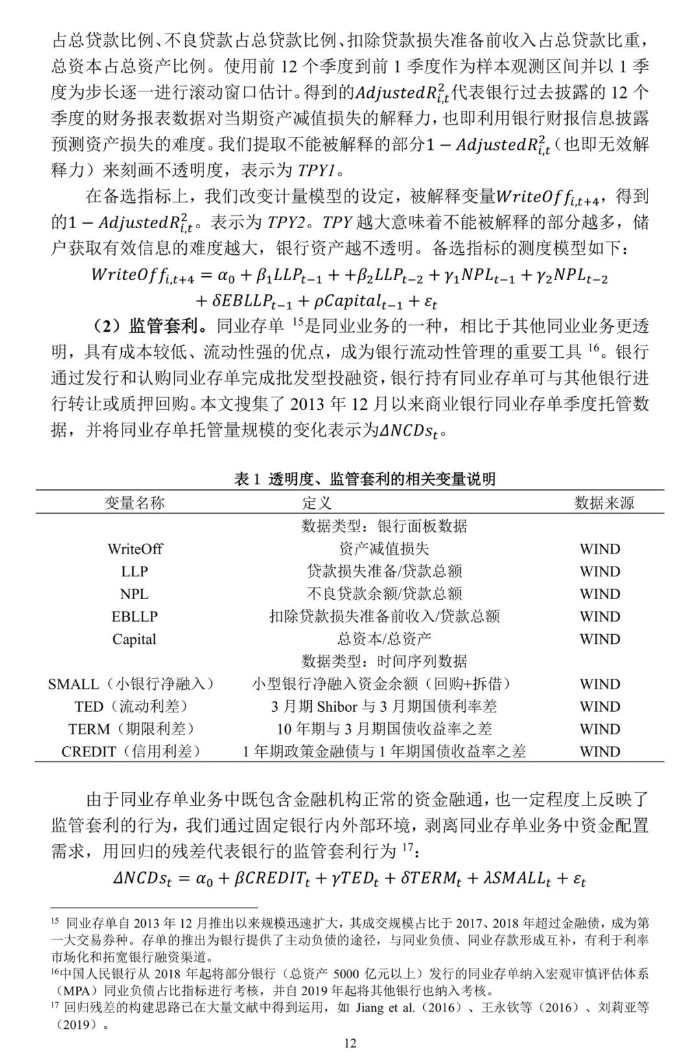
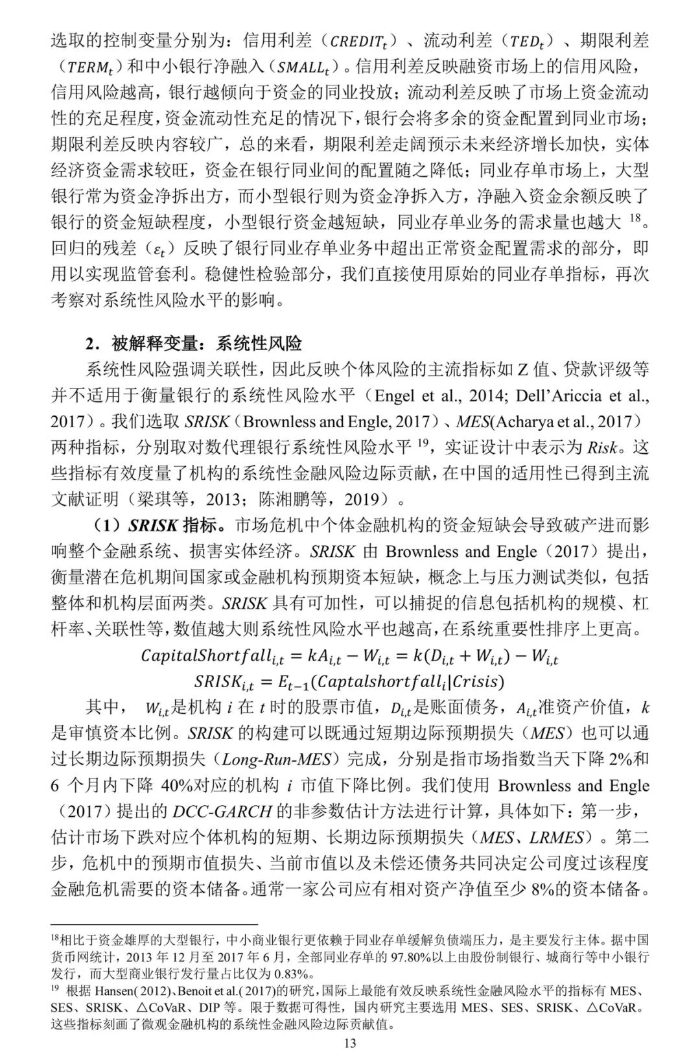
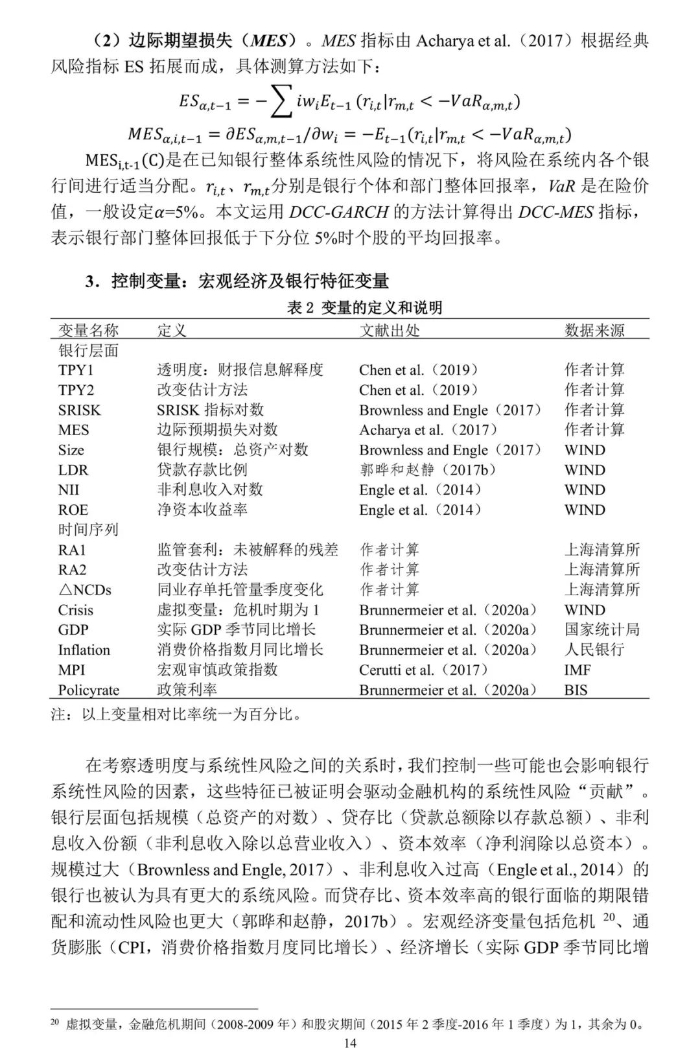
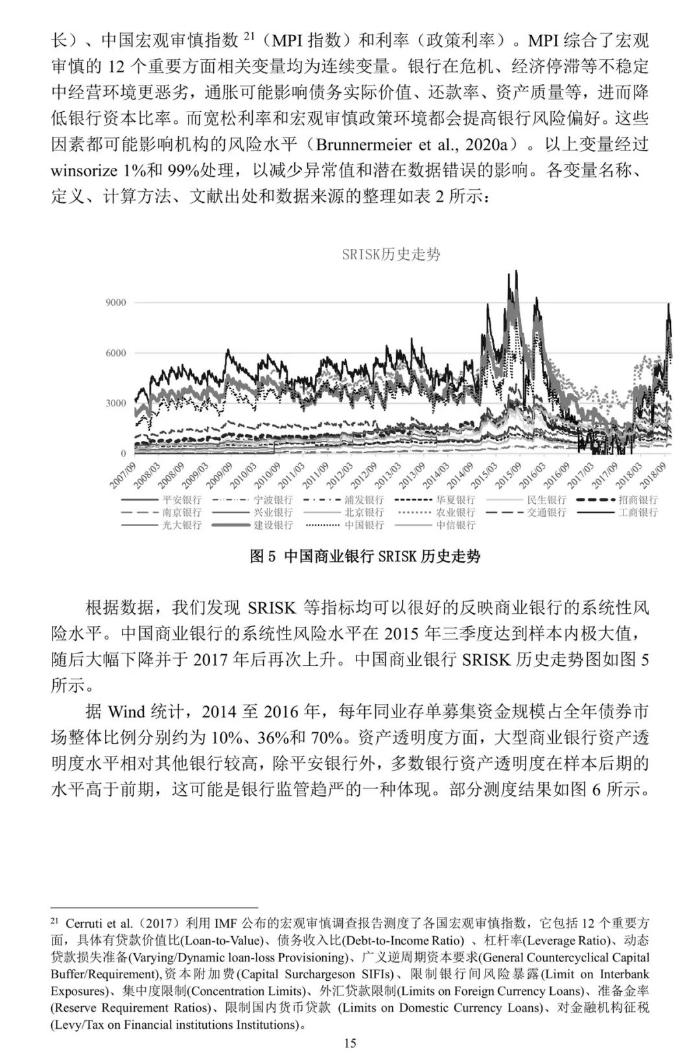
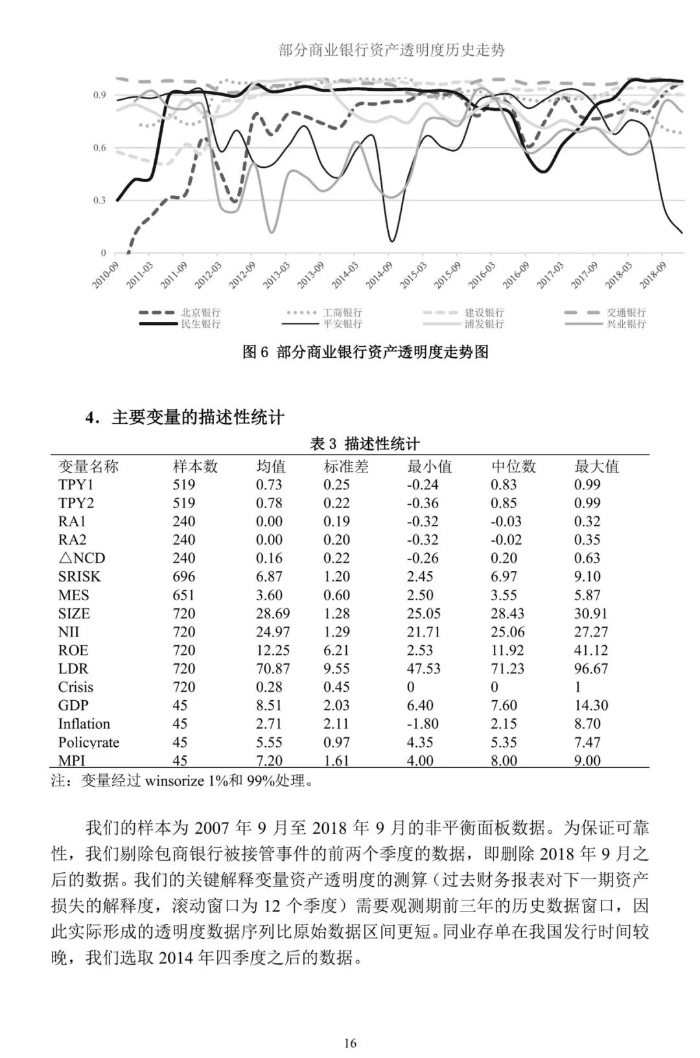
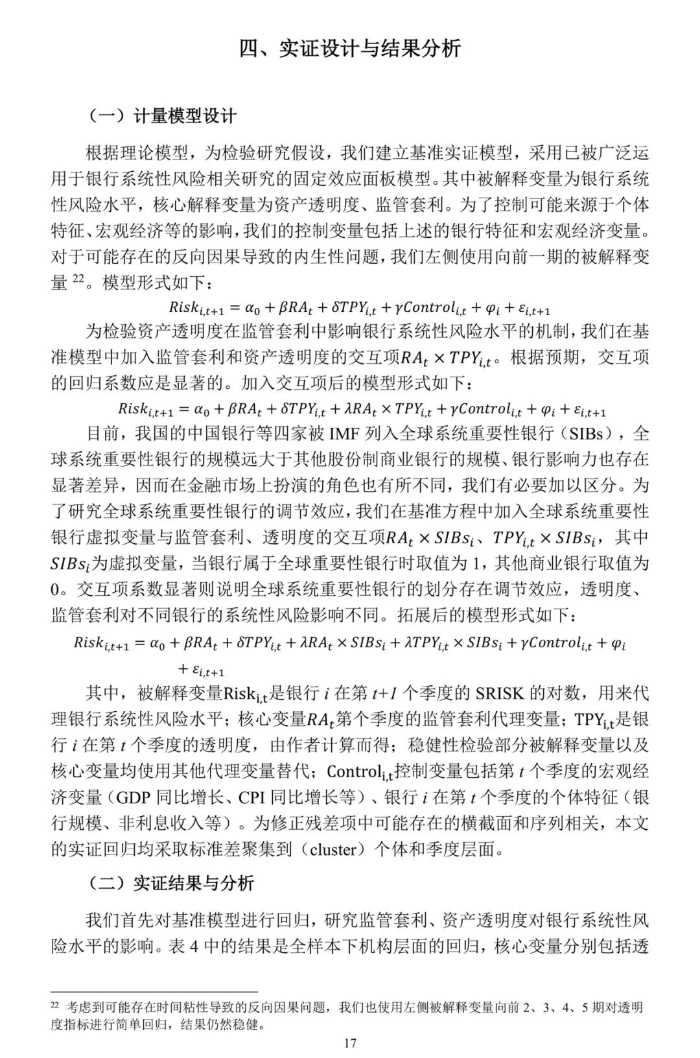
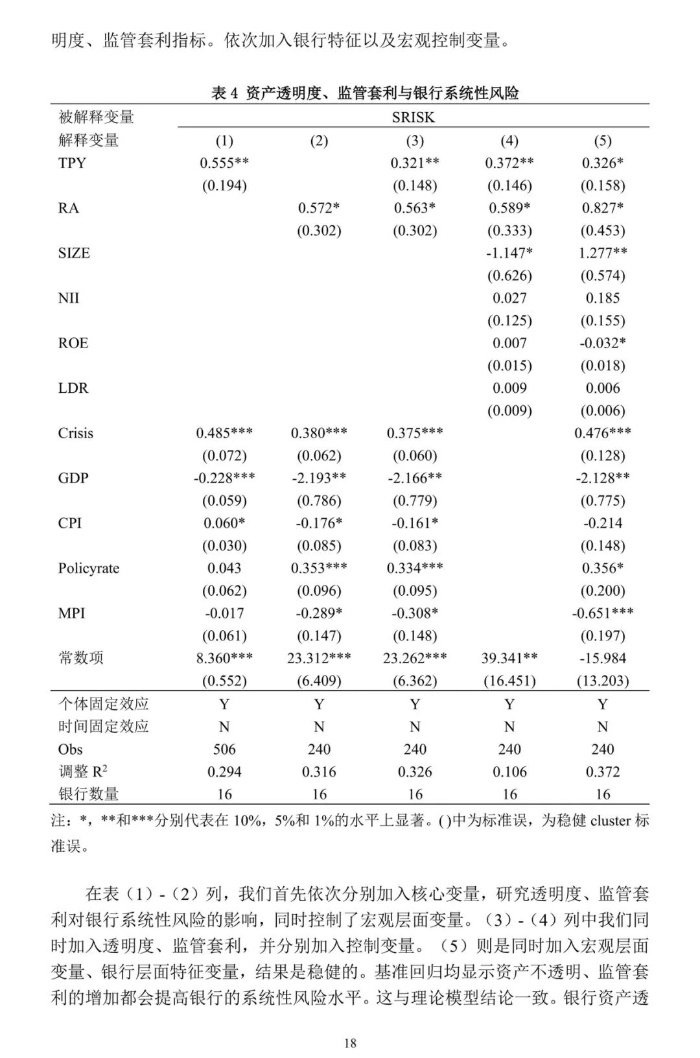
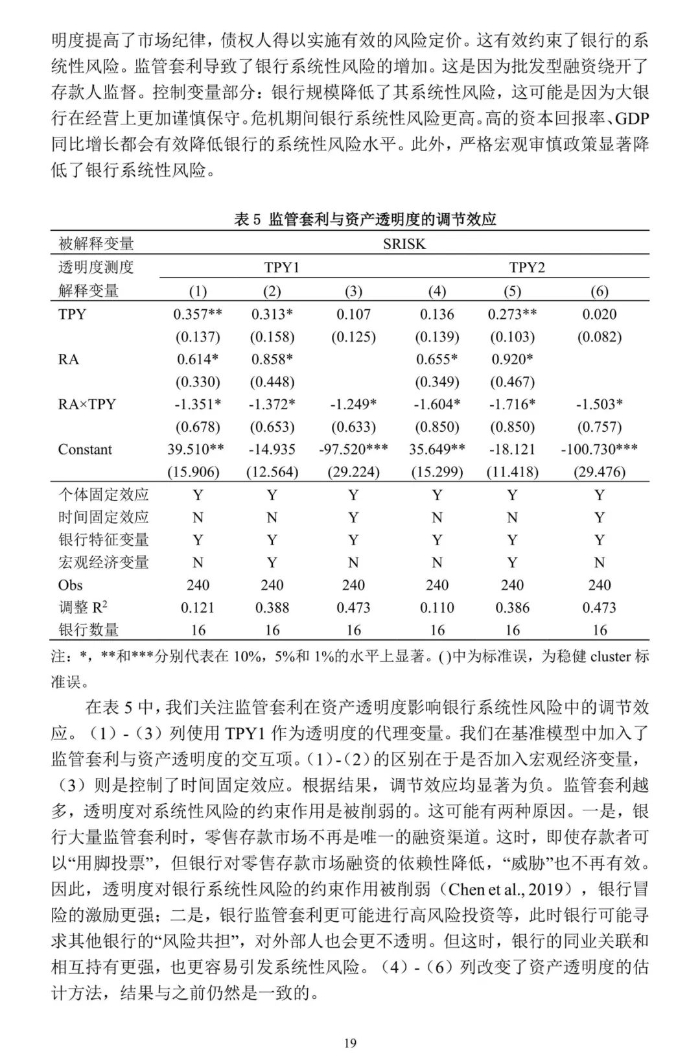
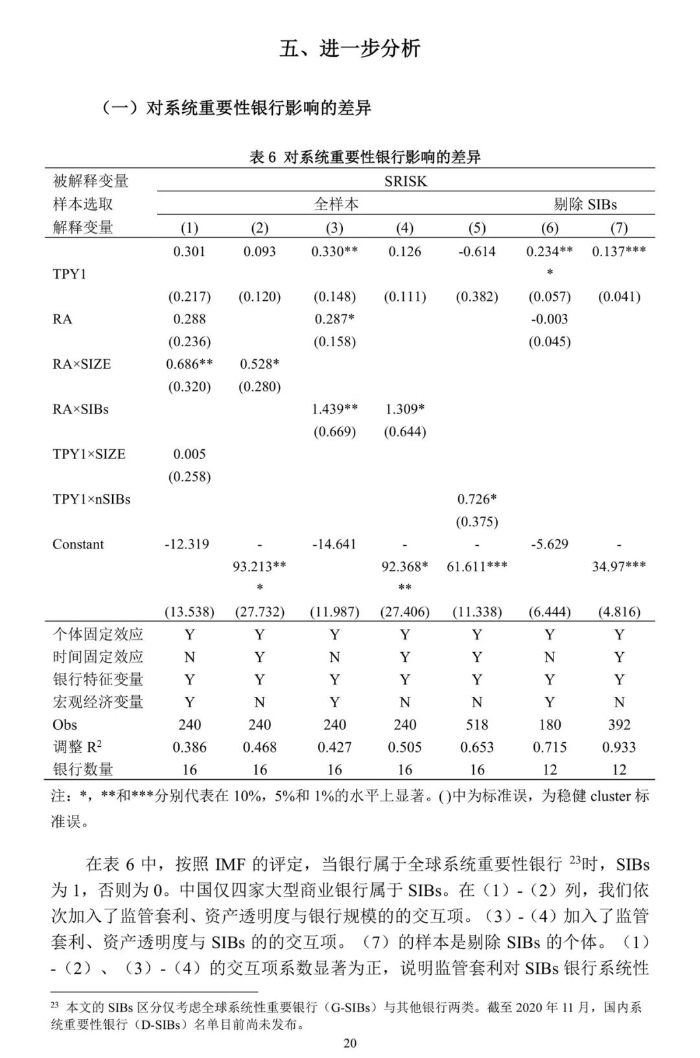
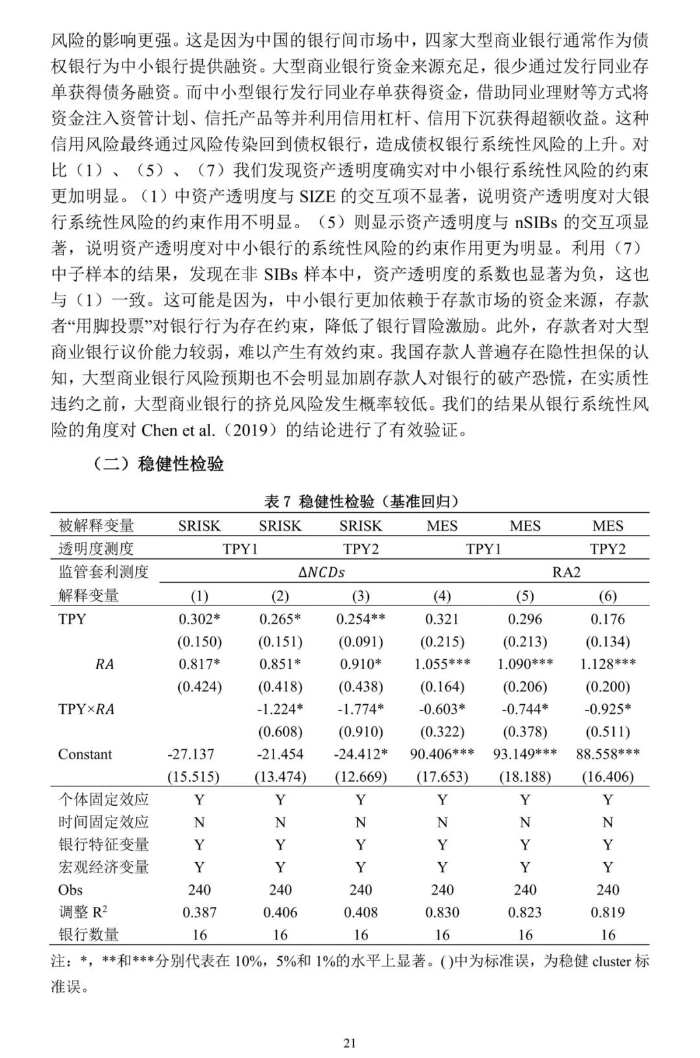
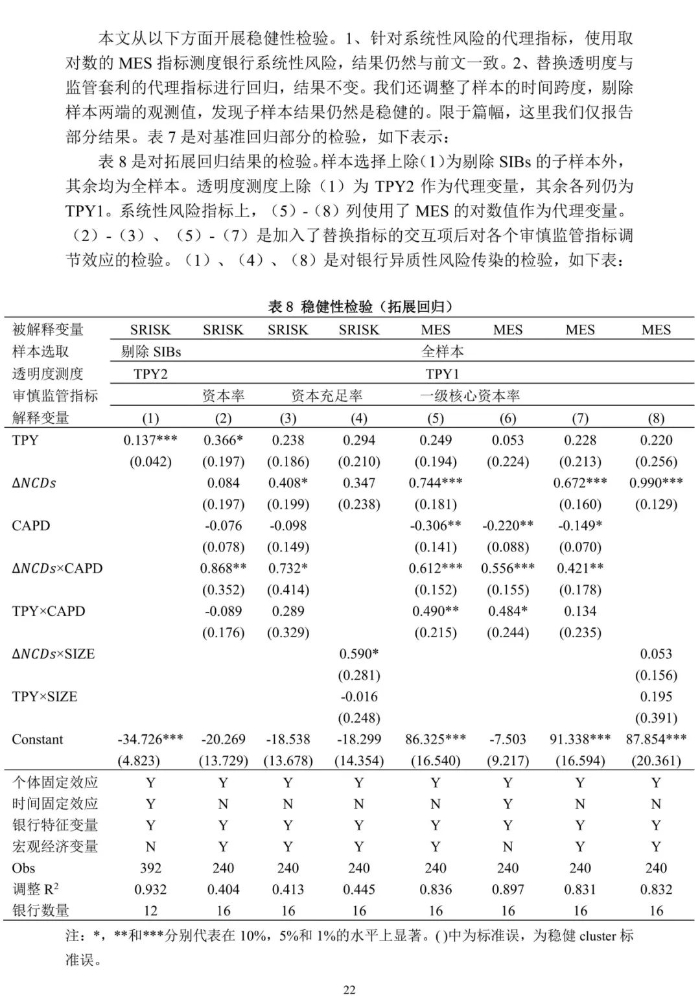
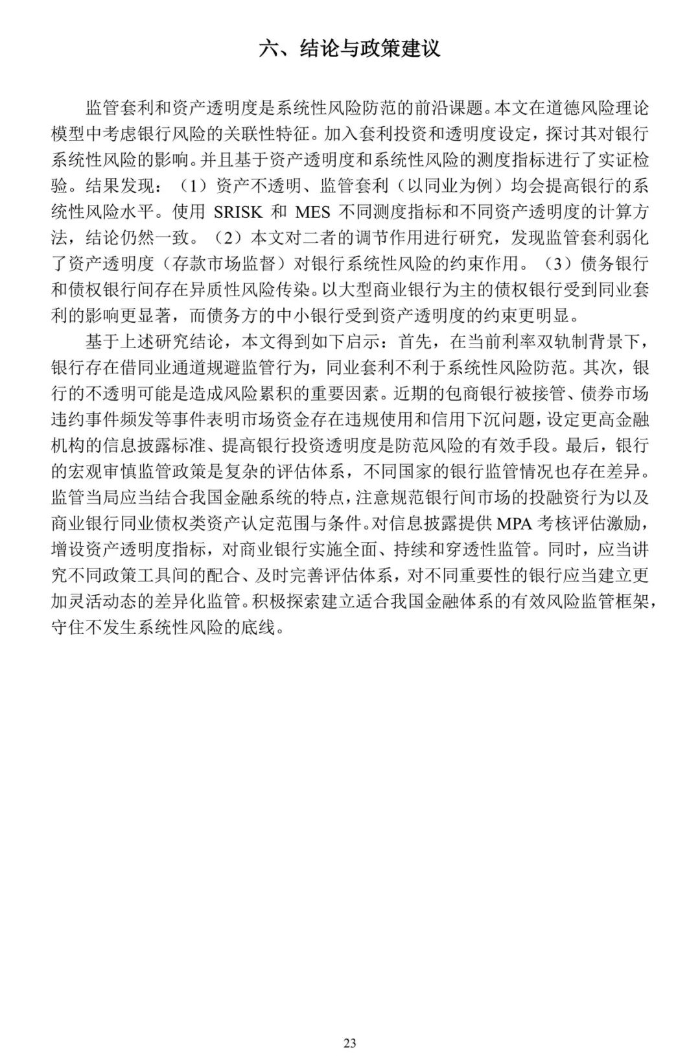
摘 要:本文首先在经典银行道德风险模型的基础上引入了资产透明度和关联性,分析了资产透明度和监管套利对银行系统性风险的影响。其次,在对资产透明度和系统性风险测度基础上,利用2007-2018年中国上市银行数据实证检验了资产透明度、监管套利(以同业为例)对银行系统性风险的影响。主要结论有:(1)资产透明度对银行系统性风险存在明显的约束作用,监管套利会提高银行系统性风险。(2)监管套利弱化了资产透明度对银行系统性风险的约束作用。(3)以大型商业银行为主的债权银行受到监管套利的影响更显著,而债务方的中小银行受到资产透明度的约束更明显。
关键词:透明度;监管套利;系统性风险
责任编辑:王超
免责声明:
电子银行网发布的专栏、投稿以及征文相关文章,其文字、图片、视频均来源于作者投稿或转载自相关作品方;如涉及未经许可使用作品的问题,请您优先联系我们(联系邮箱:cebnet@cfca.com.cn,电话:400-880-9888),我们会第一时间核实,谢谢配合。


