

案例名称
桂林银行:基于AI大模型的商户全链路风控能力提升
案例简介
针对传统收单业务人工进件核验成本高、虚假材料识别难、风险发现滞后、管控碎片化等痛点,顺应监管穿透式监管及反诈防控新形势,我行创新构建收单风险全链条闭环管理体系,依托本地部署AI大模型,建立人机协同智能入网审核机制,对商户入网材料开展多模态识别、语义研判与自动风险评估,精准定位风险疑点,推动审核资源向高风险商户集中。项目配套迭代商户风险监测评分模型,实施商户分类分级差异化管控,实现风控模式由事后处置向事前预防、事中监测、事后复盘的全周期智能管控转型,有效压降商户涉诈风险,夯实收单业务合规根基。
创新技术/模式应用
一、本地化AI大模型的场景适配与混合推理
针对收单入网场景对大模型专项适配改造,运用多模态识别、语义理解能力,自动提取证照要素、交叉比对信息,完成证照一致性核验、门店实景与申报业态匹配、影像材料甄别等工作。改变传统模式人工逐项核对、主观性强、耗时长的短板,由模型自动筛查疑点,仅推送风险线索交由人工复核,有效减少重复性人工劳动,提升入网审核效率。
二、风险评价体系驱动的AI预审核报告与风险提示
我行将多模态识别结果基于行内商户入网风险评价体系生成预审核报告,利用AI自动挖掘、结构化输出风险线索并生成预审核报告,为审核人员提供可快速理解的结构化提示,进一步提升业务审核效率。
三、分级管控与样本回流驱动的风控全链路数字化转型
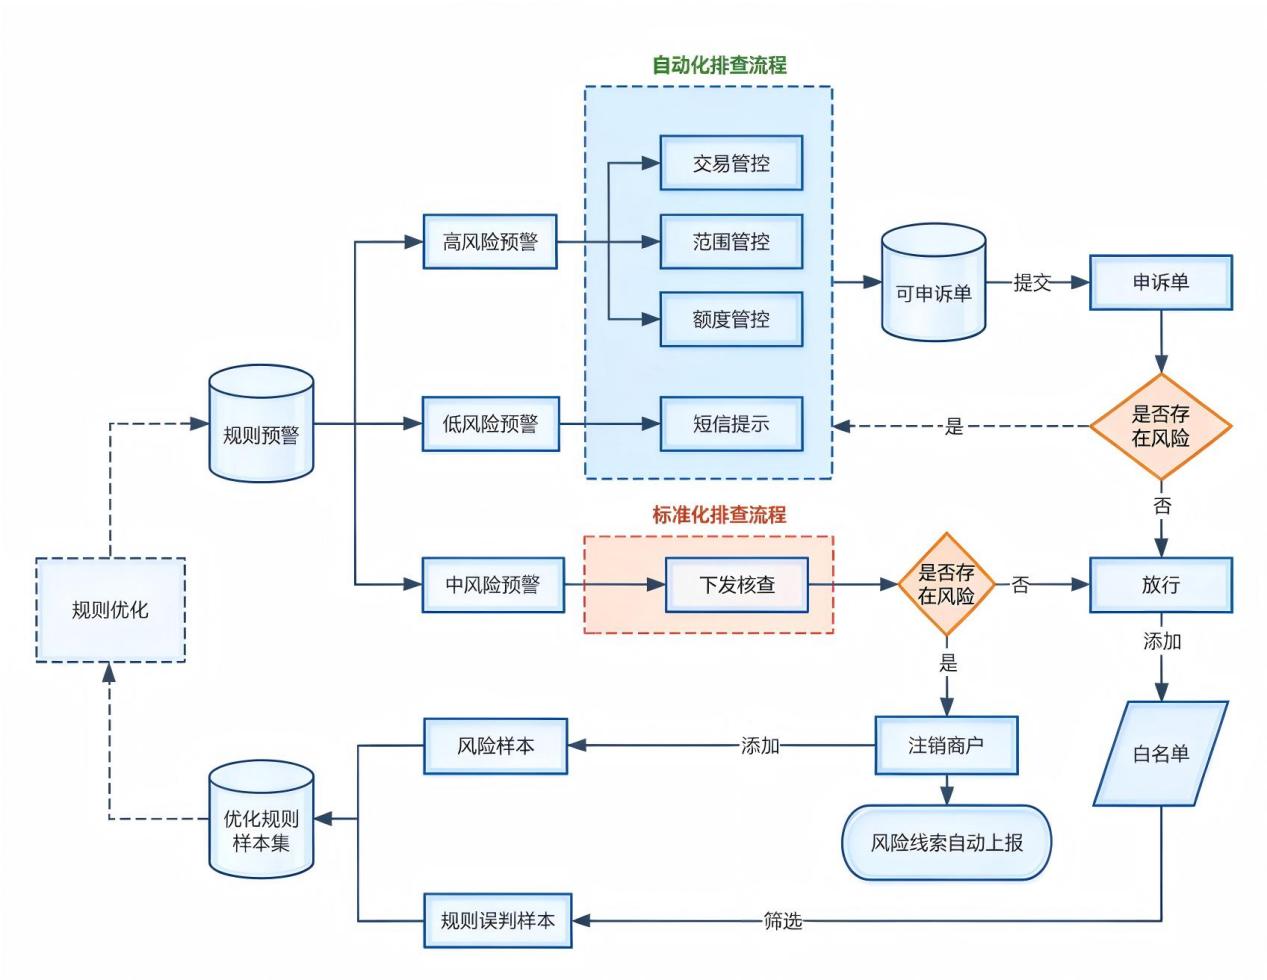
项目以商户风险监测评分模型为核心,创新构建 "分级预警、差异化处置、闭环迭代" 智能风控模式:依托量化评分自动分级、差异化管控,取代人工排查与静态规则一刀切;配套线上申诉、人工复核,实现风险与误判样本持续回流、反哺模型。相较传统 "事后处置" 路径,推动收单风控向 "事前预警、事中拦截、事后复盘" 全链路数字化转型,在严守反诈、反洗钱合规底线前提下兼顾优质商户体验,实现合规、效率与服务协同提升。
项目效果评估
项目上线运行以来,在合规管理、风险压降、运营效能、服务体验等方面取得明显成效,实现风控模式数字化转型,较好满足监管穿透式管理和反诈防控要求。
在风险防控成效上,依托本地化多模态大模型的人机协同审核机制,商户入网虚假材料、证照信息不一致、业态与经营场景不匹配等前端风险识别能力显著增强,高危商户在准入环节提前拦截,从源头减少风险商户入网。配套商户风险评分模型与分级管控体系,实现涉赌涉诈、异常资金流转等风险早预警、早拦截、早处置,风险识别由事后被动处置转向事前预警、事中干预,收单业务涉诈风险事件、退单纠纷数量持续下降,风险处置响应时效明显加快,有效守住收单业务反诈、反洗钱合规底线。上线后,涉赌涉诈商户识别准确率显著提升,风险线索发现由原T+1离线排查,转变为交易实时预警;人均月处理能力提升109%,风险排查耗时缩短67%;涉诈类监管预警线索环比下降87%;风控人工复核工作量下降80%;预警有效率达55%,全年通过交易管控拦截的可疑风险资金超3,000万元。
在运营效率方面,AI自动完成证照解析、图文比对、线索提取等重复性核验工作,释放大量人工审核力量,审核人员重心聚焦高风险疑点商户,商户入网审核周期缩短,审核人力投入下降,审核差错率明显降低。同时,模型输出结构化的风险提示,预审核报告清晰展示风险依据,审核流程留痕可追溯,监管核查更加便捷,风控流程规范化水平持续提升。
在管理模式创新上,项目建立量化评分驱动的精细化风控机制,摒弃传统静态规则“一刀切”管控方式,按照商户风险等级差异化配置限额、监测、回访策略,做到风险商户从严管控、优质商户简化风控,兼顾合规刚性要求与商户经营服务体验。标准化闭环运维链路落地后,风险线索核查、处置、复盘、样本沉淀形成良性循环,风控规则与模型可根据新型欺诈手段持续迭代,具备较强的适应性。
图1商户入网AI审核流程
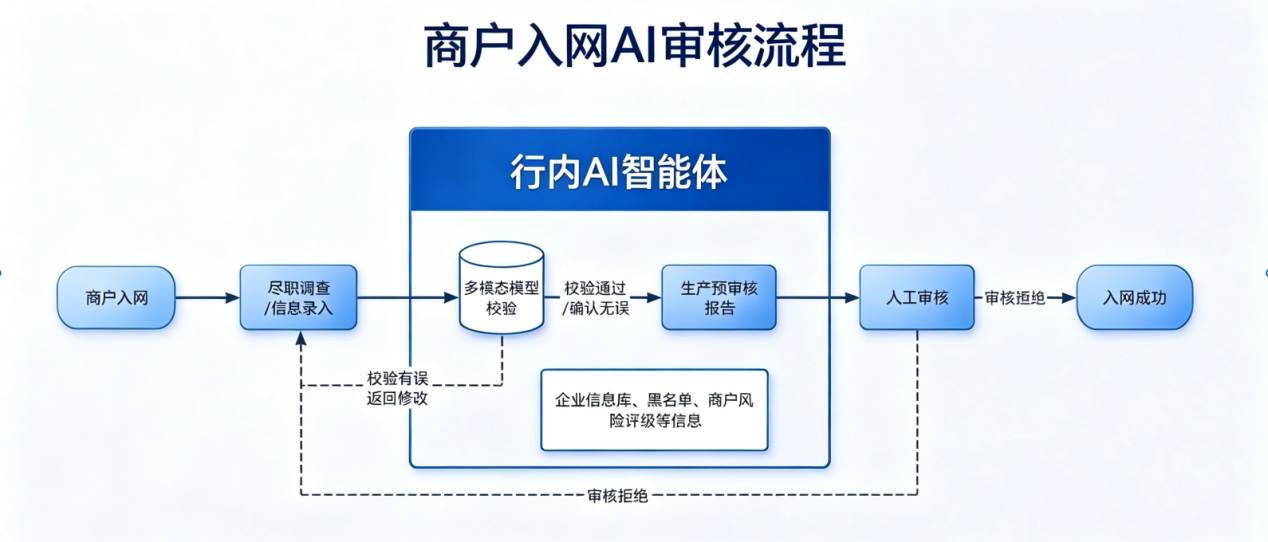
图2收单风控全链路数字化转型流程
责任编辑:佟桃梨
免责声明:
电子银行网发布的专栏、投稿以及征文相关文章,其文字、图片、视频均来源于作者投稿或转载自相关作品方;如涉及未经许可使用作品的问题,请您优先联系我们(联系邮箱:cebnet@cfca.com.cn,电话:400-880-9888),我们会第一时间核实,谢谢配合。


