

案例名称
基于成本法的数据资产估值创新案例
案例简介
中信银行围绕数据资源入表与数据价值运营管理,探索基于成本法的数据资产估值计量路径,形成“明确业务场景、血缘关系分析、单项成本估算、数据成本分摊、相关成本归集”五步法。项目追溯数据加工链路,核算表级人力、存储和计算成本,再结合数据引用次数、服务次数、表数据量等因素逐层分摊。在零售代发营销场景中,将业务标签、底层数据表和成本计量贯通,为数据资源入表、成本精细化管理及数据价值评价提供实践参考。
创新技术/模式应用
一、场景牵引,明确计量边界。区分原始数据、数据资源和数据资产,以符合资产定义且满足资产确认条件的数据资源为计量对象,从能够带来经济利益流入的业务场景切入,覆盖业务提升和成本管控两类场景。
二、血缘追溯,落实表级计量。沿数据加工完整链路梳理场景涉及的数据集合,建立业务标签与底层数据表的关联,逐表估算人力、存储和计算成本;结合首次开发、累计维护及占用空间等信息,按计量用途明确成本统计期间。
三、多维分摊,解决共享成本归属。针对同一数据表支撑多个场景的情况,结合数据引用次数、提供服务次数、表数据量等维度计算分摊系数,沿数据链路逐层分摊成本,使共享数据投入能够归属到具体业务场景。
四、统一归集,衔接数据与业务。将分摊后的相关成本按场景统一归集,形成场景级成本计量结果,把业务场景、数据集合、表级成本与分摊过程贯通,为数据资源入表及精细化运营管理提供成本依据。
五、业务验证,推动方法落地。在零售代发营销中,依据历史代发时间预测下一次代发日期,于工资发放前两天推送产品,运用相关客户标签追溯数据来源,并对营销触达与未触达客群的AUM表现进行对比分析,将五步法嵌入具体业务实践。
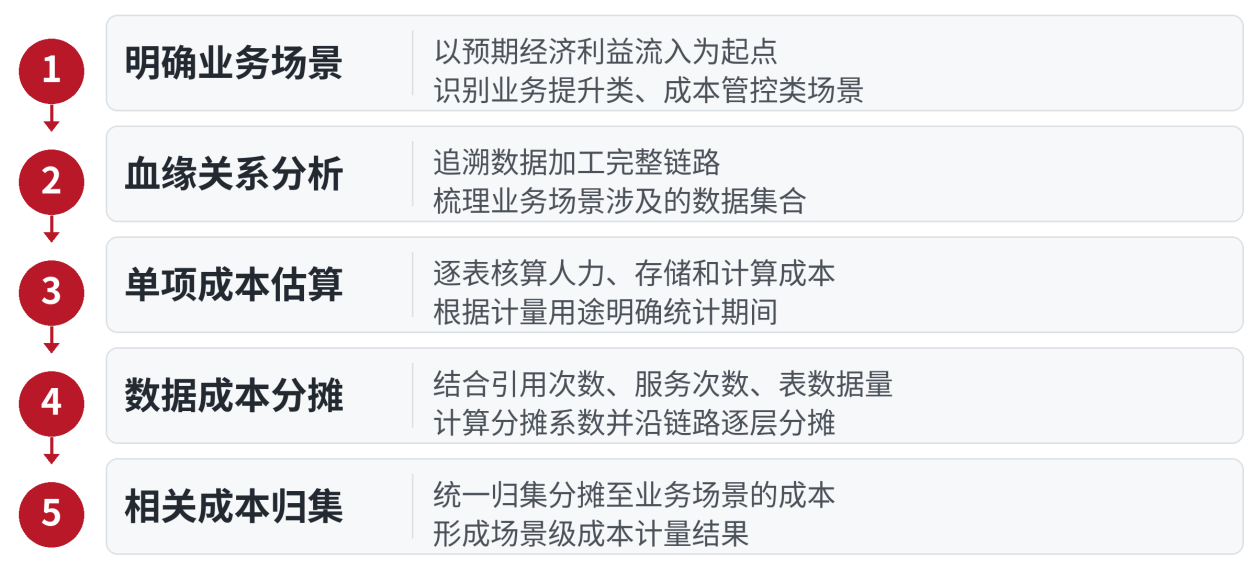
图1 基于成本法的数据资产估值计量五步法
项目效果评估
一、入表规模扩大,量化成果可核验。以年报披露的本行数据资源入表结果作为实践支撑,2025年末确认为无形资产的数据资源原值较2024年末增长约228.5%,具体对比如下。
指标 | 2024年末 | 2025年末 | 增加额 | 增幅 |
数据资源原值 | 579 | 1,902 | 1,323 | 约228.5% |
二、计量路径在典型场景贯通。围绕零售代发营销1个典型场景、5项业务标签,衔接5个计量步骤,将数据加工链路与人力、存储和计算成本关联。通过表级估算、逐层分摊和场景归集,为解决数据价值难量化、共享成本难归属等问题提供可追溯的计量依据。
三、形成客群对比的业务评价口径。以营销触达、未触达2类客群的客户AUM月日均户增量为对比指标,衔接数据投入与业务表现,为判断预期经济利益流入提供依据;持续完善价值评价指标和归因方法,区分数据资源、营销资源及其他因素的贡献。
数据口径与来源:中信银行《2025年年度报告》(A股)第262页附注16“无形资产”;增量、增幅按披露金额计算。2024年末为前期比较基准,2025年末为阶段性披露结果。上述规模不代表本项目执行期全部增量或独立贡献,亦不等同于新增收入、利润。
责任编辑:佟桃梨
免责声明:
电子银行网发布的专栏、投稿以及征文相关文章,其文字、图片、视频均来源于作者投稿或转载自相关作品方;如涉及未经许可使用作品的问题,请您优先联系我们(联系邮箱:cebnet@cfca.com.cn,电话:400-880-9888),我们会第一时间核实,谢谢配合。


