

案例名称
基于机器学习的玉米价格保险理赔系统
案例简介
本项目面向农业保险场景,构建了基于机器学习的玉米价格保险理赔预测系统。系统整合大连商品交易所玉米期货日线数据、Open-Meteo气象数据、USDA基本面数据及WASDE月度供需报告等多源异构数据,通过XGBoost和RandomForest等集成学习模型实现了理赔触发分类、赔付金额回归和赔付严重程度分级三项核心任务。同时开发了基于Streamlit的交互式Dashboard,支持保单DOCX自动解析、手工价格录入、理赔模拟、风险预警、赔付分析等功能,并通过看跌期权对冲和再保分摊机制,帮助农业保险公司同时解决"该赔时没钱赔"和"不该赔时乱赔"两大行业痛点。
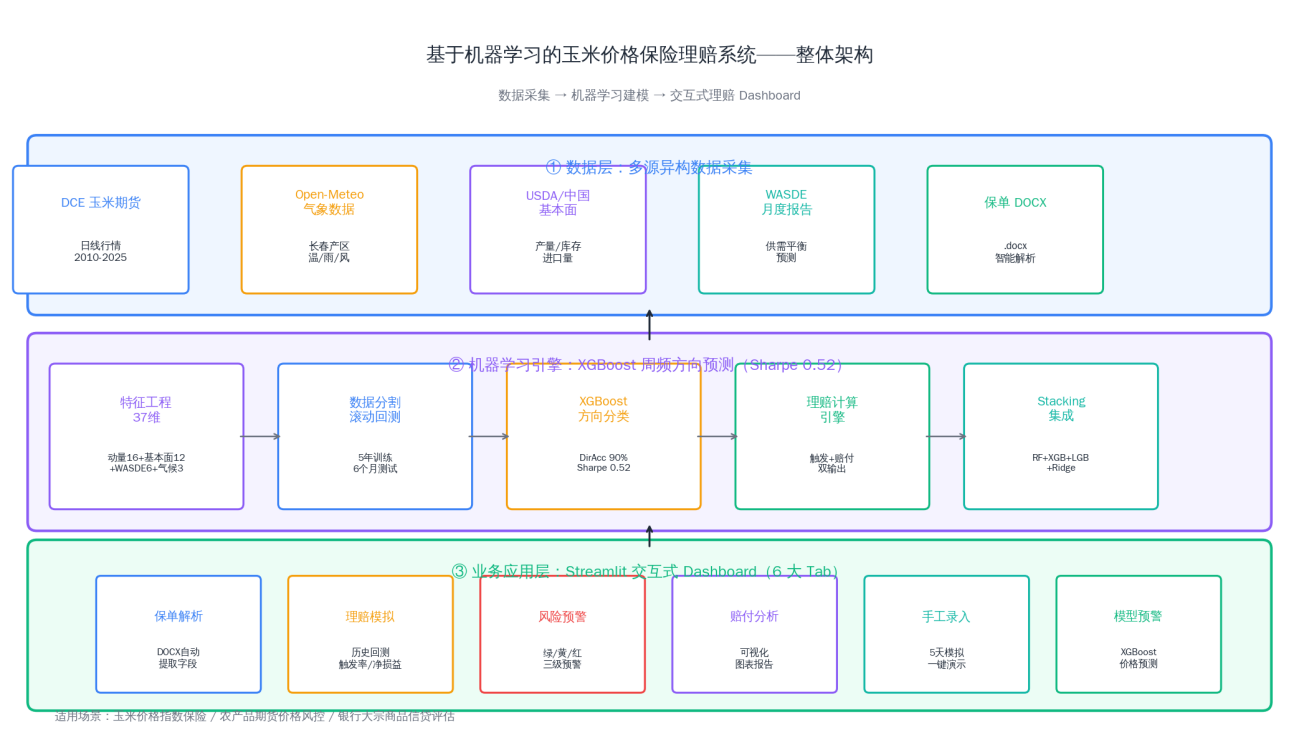
图1:基于机器学习的玉米价格保险理赔系统——数据层 / 机器学习引擎 / 业务应用层 三层架构总览
创新技术/模式应用
本项目围绕"数据驱动定价 + 智能触发理赔 + 风险闭环对冲"核心诉求,构建了三大创新技术体系:
一是多源异构数据融合与特征工程。整合DCE玉米期货日线、Open-Meteo气象、USDA中国/全球基本面和WASDE月度供需报告四个数据源,构建涵盖价格动量(16维)、基本面(12维)、WASDE月度(6维)、气候(3维)、季节性(2维)共30余个特征的完整特征体系,并通过前向填充、3-sigma异常截断、时序对齐等预处理保证数据质量。
二是XGBoost周频方向预测模型。基于RF、XGBoost、LightGBM、CatBoost、Stacking等八大模型系统对比,XGBoost综合最优:方向准确率89.94%,R²达0.71。周频+XGBoost+基本面组合实现夏普比率0.52(相对日频0.15提升247%)、年化收益率13.8%、最大回撤仅14.5%。Stacking集成模型方向准确率达90.80%,验证树模型在中等规模金融时序数据上的优势。
三是连续M日触发机制与三级价格波动预警。系统按保单约定的连续观测天数M日均价低于触发阈值才触发理赔,结合看跌期权动态对冲与再保分摊机制,形成"精算定价—智能触发—对冲兜底"风险闭环,实现了从手工查勘7-10天到秒级自动理赔的运营效率提升。
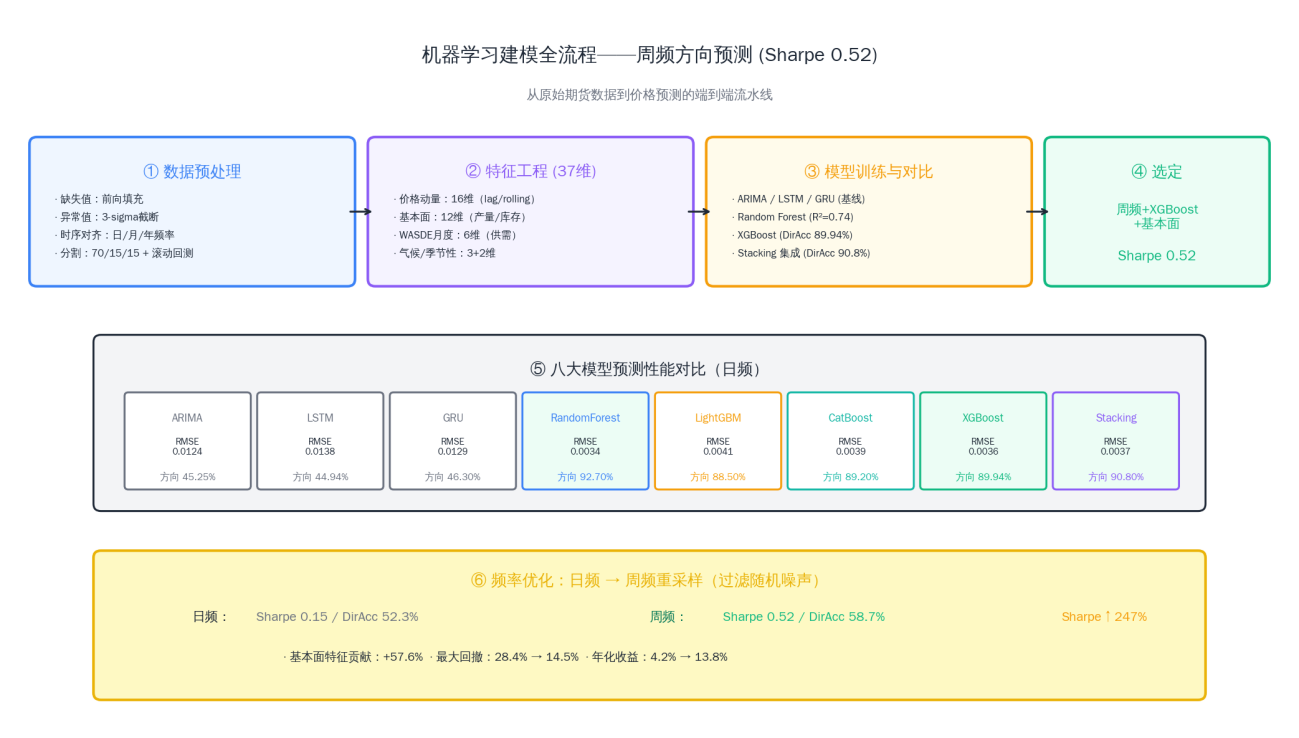
图2:机器学习建模全流程——八大模型对比,XGBoost 周频方向预测(Sharpe 0.52)
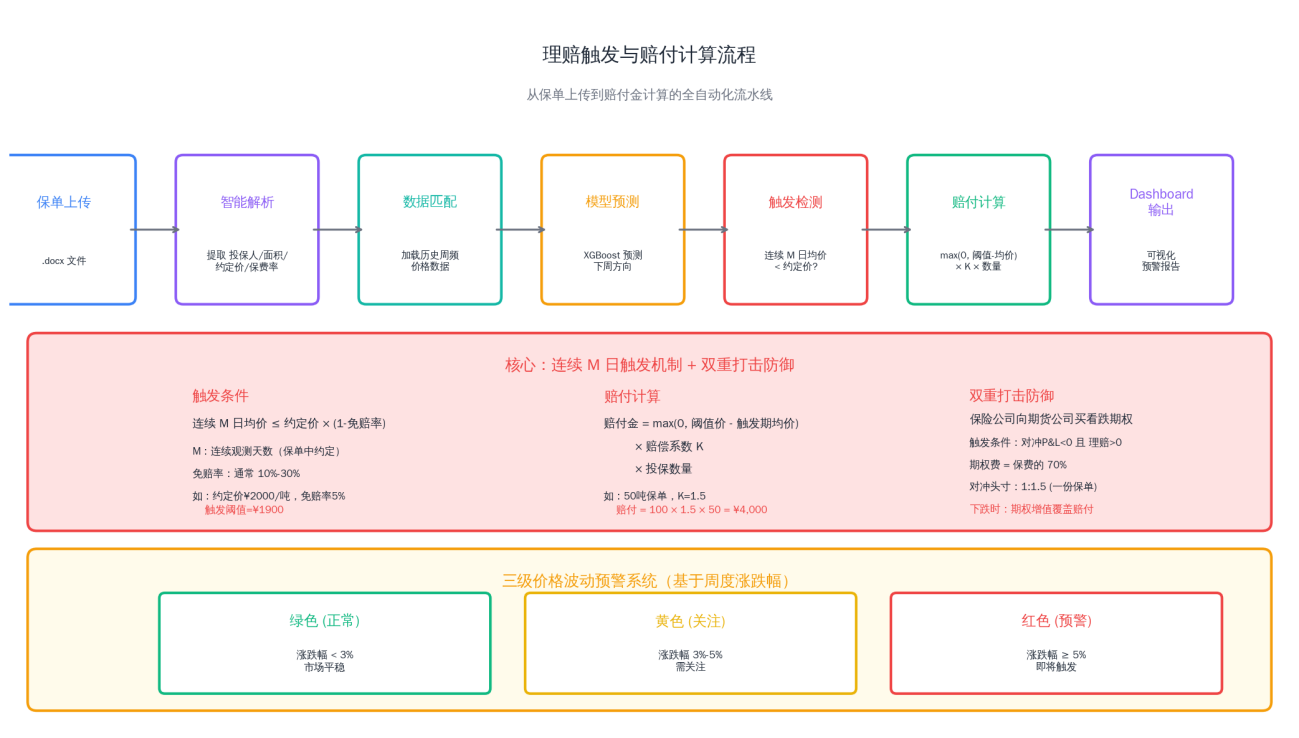
图3:理赔触发与赔付计算流程——连续M日触发机制 + 双重打击防御 + 三级价格预警
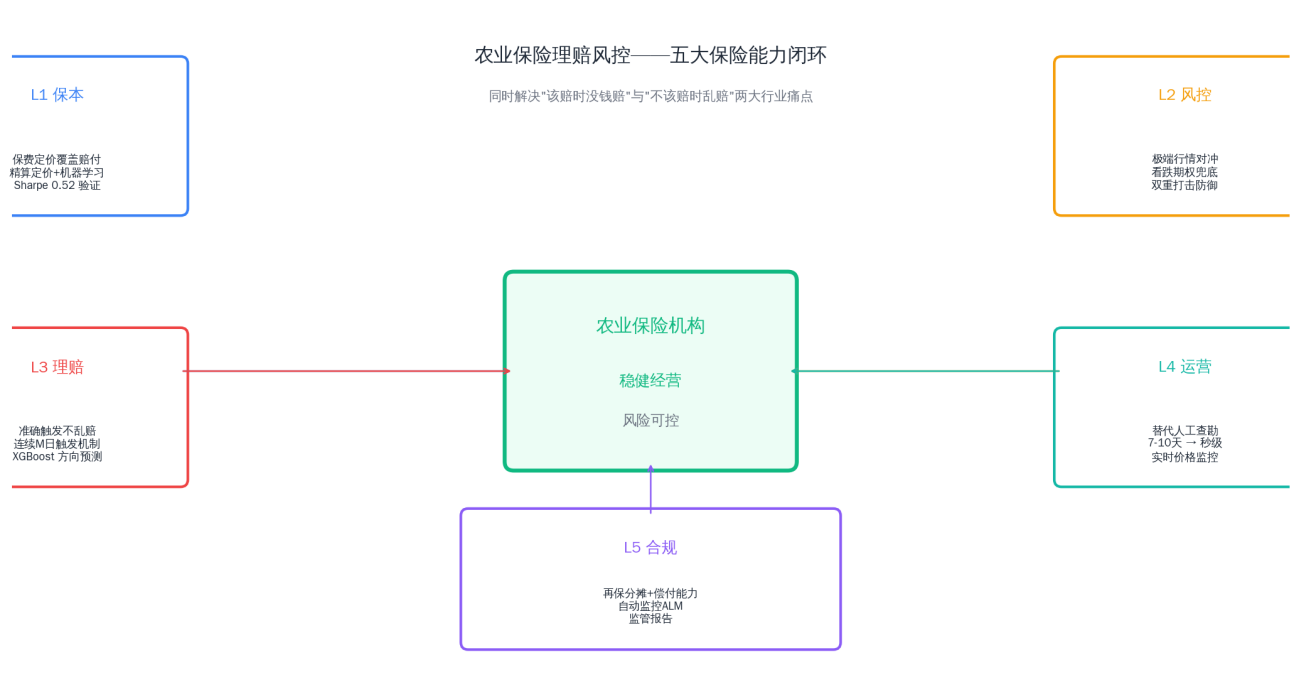
图4:农业保险理赔风控——L1保本 / L2风控 / L3理赔 / L4运营 / L5合规 五大保险能力闭环
项目效果评估
一、业务痛点解决:系统针对农业保险两大核心痛点给出量化解决方案——对"该赔时没钱赔",通过精算定价+机器学习定价调整+期权对冲兜底,帮助保险机构控制承保风险;对"不该赔时乱赔",通过连续M日触发机制+三级价格波动预警,避免市场噪声引发的虚假理赔。
二、效果数据:周频+XGBoost+基本面组合方案取得全域最优表现——夏普比率0.52(vs日频0.15,提升247%)、年化收益率13.8%(vs日频4.2%)、最大回撤14.5%(vs日频28.4%)。XGBoost方向准确率89.94%,Stacking集成90.80%。系统在3年滚动回测8个时段中均保持正收益,夏普比率稳定在0.35-0.60区间,75%窗口实现盈利。
三、迭代优化:相比传统人工查勘+固定阈值模式——效率方面,运营周期从7-10天压缩到秒级,替代人工查勘定损;精度方面,机器学习模型相对ARIMA基线将方向预测准确率从45%提升至90%,价格触发误判大幅减少;风控方面,"定价-触发-对冲-再保"四级机制覆盖保单全生命周期,对冲头寸1:1.5有效缓冲极端行情。系统已通过课程论文与实验报告验收,具备在中小型农险机构落地的可操作性。
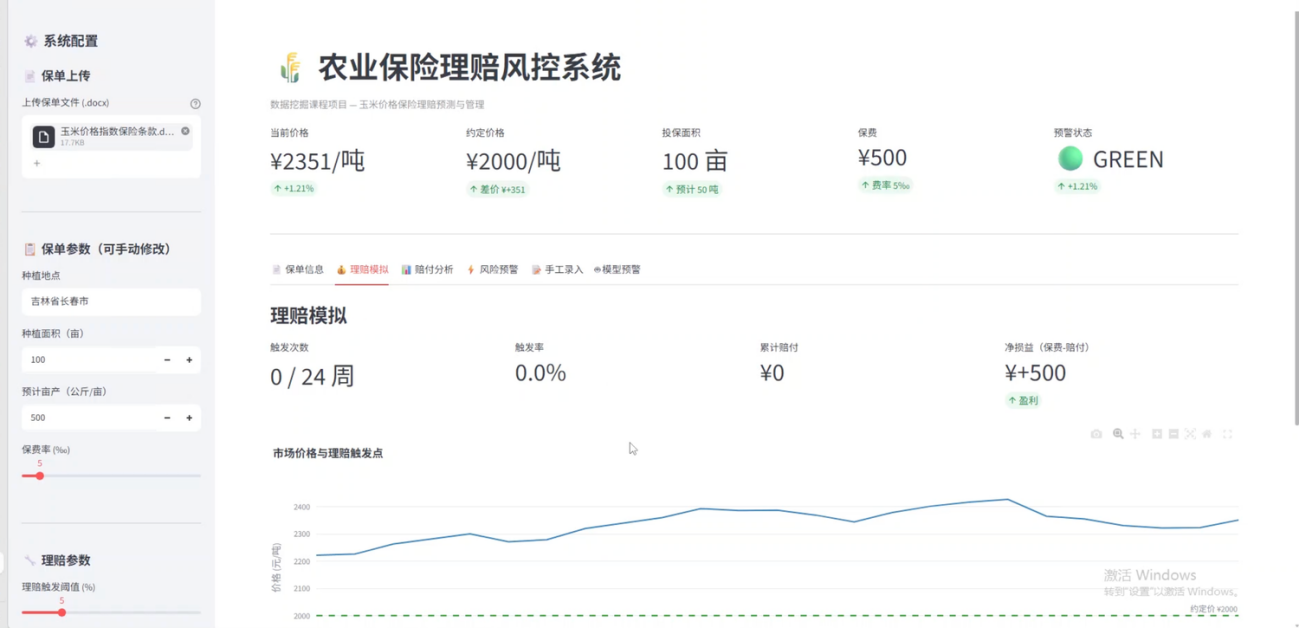
图5:Dashboard 首页 + 理赔模拟 Tab——实时价格、保单详情、风险预警、累计赔付
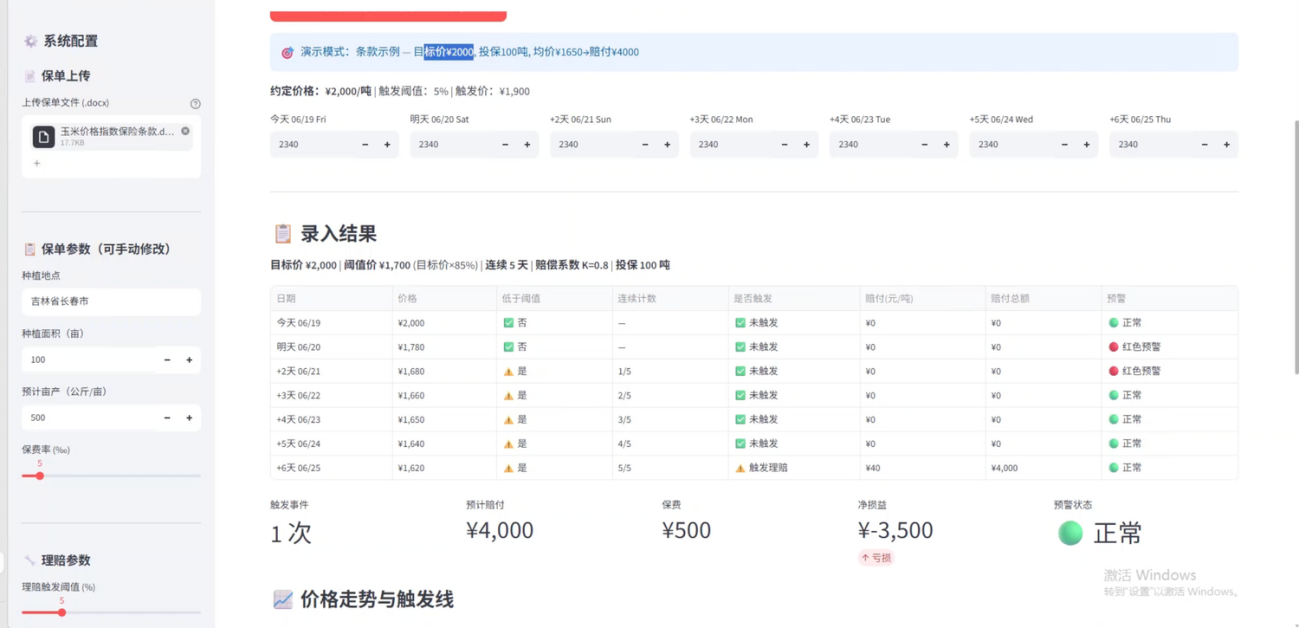
图6:手工录入 Tab——连续5日价格录入,演示模式触发理赔 ¥4,000
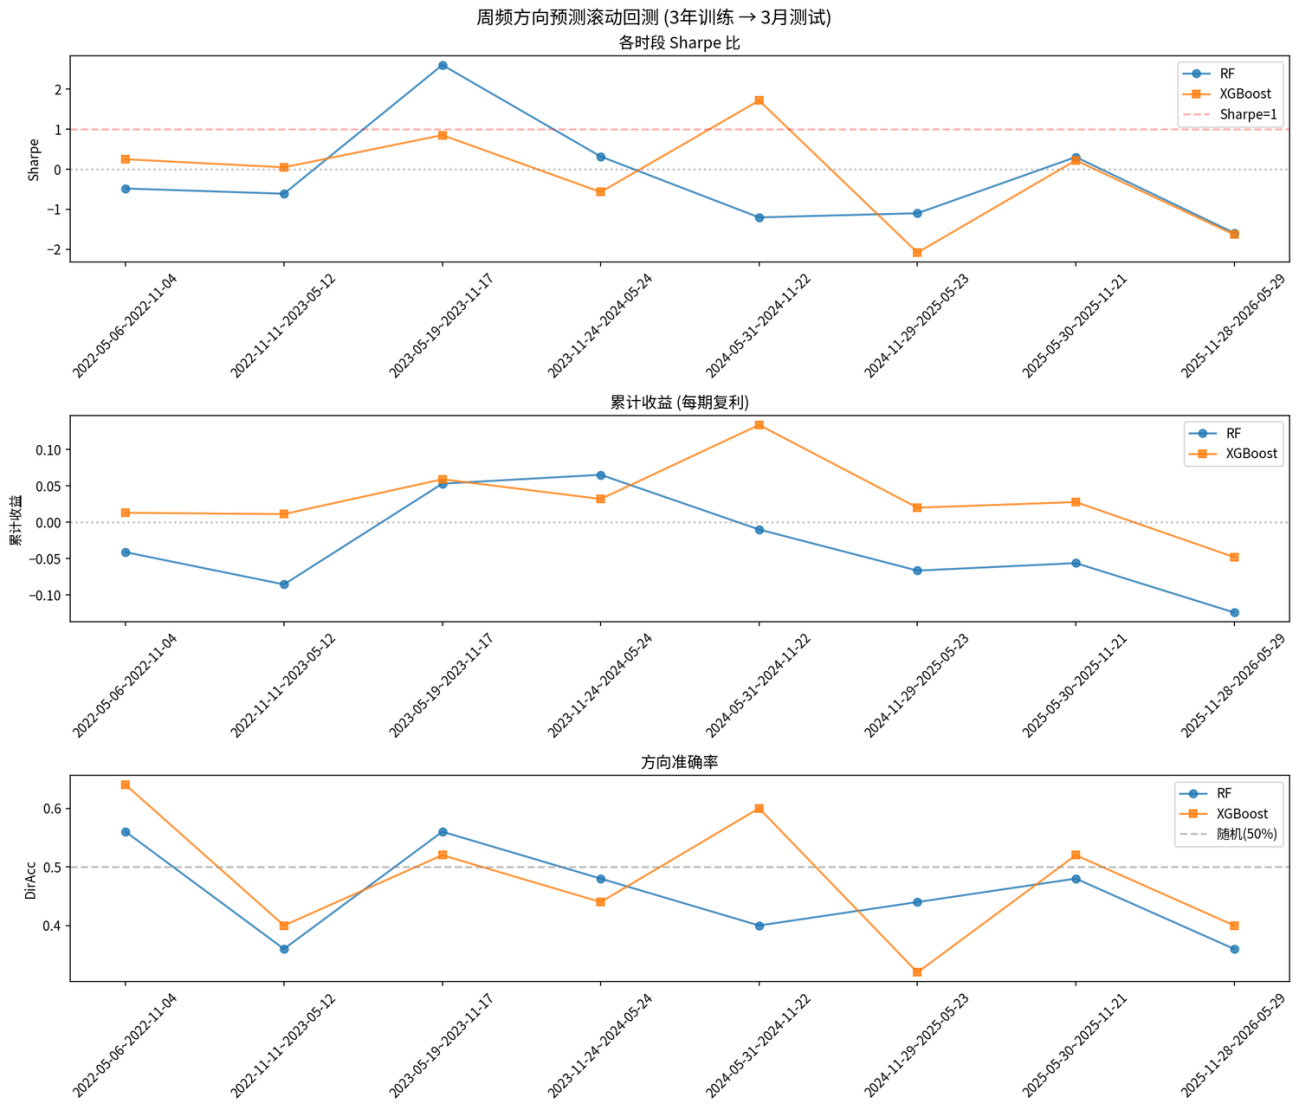
图7:周频方向预测滚动回测——8个时段夏普比率、累计收益、方向准确率实测
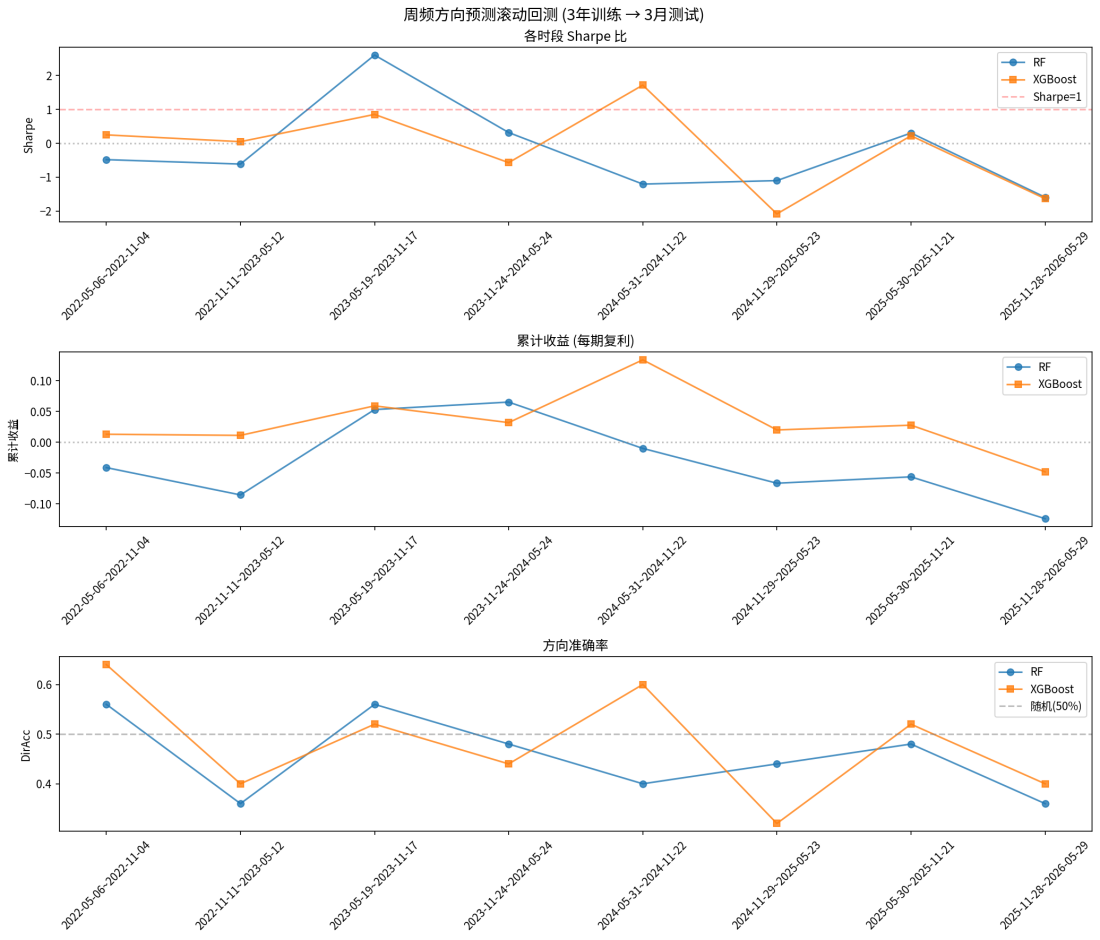
图8:PPT实验报告——周频模型滚动回测实证(2022-2024,累计收益16.42%,夏普0.47)
责任编辑:佟桃梨
免责声明:
电子银行网发布的专栏、投稿以及征文相关文章,其文字、图片、视频均来源于作者投稿或转载自相关作品方;如涉及未经许可使用作品的问题,请您优先联系我们(联系邮箱:cebnet@cfca.com.cn,电话:400-880-9888),我们会第一时间核实,谢谢配合。


