

作者:吕方 (润和软件数币解决方案部)
全球CBDC发展概况(一):数字欧元样本分析
2026年11月,全球CBDC的图景可以用一句话概括:探索者很多,发行者很少,真正被广泛使用的更少。综合国际清算银行、IMF与各国央行的公开信息,约九成央行已在不同程度上开展CBDC工作,但已经发行零售CBDC的经济体,其渗透率无一超过2%。与此同时,批发CBDC与代币化结算成为新的竞争前线,而且不再是单一项目的竞赛:BIS创新中心的Agorá、mBridge、Nexus、Helvetia等项目已形成多线并进的格局,欧洲央行Pontes于2026年9月21日上线,香港金管局把7×24小时CBDC银行间结算写进2026年施政目标。
在这个坐标系里,数字欧元是最完整的一个样本。它的价值不在于欧元区跑得最快——中国e-CNY早已进入2.0阶段——而在于它把CBDC从理念到落地要经过的每一个环节都公开跑了一遍:调查、准备、立法、规则手册、供应商采购、标准复用、批发与零售双轨、试点与发行。解剖它,等于把全球CBDC的通用难题看一遍。
本文分三层:先给出全球CBDC的坐标系;再以数字欧元为样本,梳理其六年历程、主要架构与近期产物Pontes、Appia;最后提炼五点观察。
一、全球CBDC的坐标系
1.1 三个基本事实
第一,参与面已经很广。截至2026年,全球约93家央行(占91%)正在探索CBDC,60%的央行因加密资产与稳定币的进展而加快了工作。第二,零售CBDC的采用仍然很弱。尼日利亚eNaira、巴哈马Sand Dollar、牙买加JAM-DEX是少数已发行的零售CBDC,渗透率均不足2%,自然需求不足、补贴不可持续是最直接的教训。第三,批发CBDC在加速。预计到2030年,流通中的CBDC约为15个零售项目与9个批发项目,批发端的推进速度已超过零售端。
1.2 五类典型样本
全球CBDC并非齐头并进,而是形成五种典型路径。这里的“五极”不是BIS或IMF的官方分类,而是本文依据BIS 2024年央行调查、IMF 2025年CBDC手册与各国央行公开进展所作的路径归纳;选取标准是路径差异,不是经济体量或排名。
经济体 | 路径 | 关键进展 | 关键词 |
中国 | 已发行并升级 | e-CNY 2.0自2026年1月生效,M0向M1延伸;累计34.8亿笔、16.7万亿元;个人钱包2.3亿个;mBridge交易e-CNY额占95.3% | 先发先试、双层运营、混合货币与混合账本体系 |
欧元区 | 立法与准备并行 | 2029年首次发行(以立法通过为前提);Pontes于2026年9月21日上线;Appia蓝图指向2028年;零售试点2027年下半年 | 规则先行、批发先行 |
美国 | 政治搁置 | 美联储未决定发行,需国会授权;众议院通过CBDC反监控法案;政策重心转向支付型稳定币(GENIUS法案2025年7月签署、2027年1月生效);FedNow于2023年上线 | 无CBDC;主推支付型稳定币 |
新加坡 | 技术标准引领 | 不急于发行零售CBDC;Project Orchid探索目的绑定货币,Project Guardian构建数字资产互操作标准 | 标准、能力储备 |
香港 | 双轨并行模式 | e-HKD零售试点与EnsembleTX批发结算并行;EnsembleTX于2025年11月推出,以真实价值代币化存款结算,目标2026年底实现7×24小时CBDC银行间结算 | 零售+批发双轨 |
五个样本的差异,本质是“制度成本”的差异:欧元区先把立法、规则手册与批发通道搭起来,Pontes才能靠现有权限抢在零售立法之前上线;美国把CBDC交给政治博弈,转而以GENIUS法案把美元数字化交给私营发行主体;新加坡以标准与技术能力储备替代发行;香港用零售与批发双轨并行验证代币化结算;中国则完成数字现金向数字存款货币的平滑切换,重心转向批发、跨境与一体化数字金融服务。
1.3 全球CBDC建设趋势:批发优先
2020年至2022年,全球CBDC的焦点在零售:金融包容性、普惠支付、现金替代。2023年以后,重心明显转向批发:代币化资产市场需要央行货币作为结算资产,批发CBDC的项目数量和真实交易规模快速上升。到2025—2026年,“批发优先”已成为主要经济体的共同选择:瑞士Helvetia III自2023年12月起真实运行;欧元区Pontes于2026年9月21日上线,Appia蓝图指向2028年;香港EnsembleTX于2025年11月进入真实价值交易;mBridge、Agorá、Nexus、Dunbar、Mariana、Jura等项目覆盖20多家央行;澳大利亚Project Acacia、巴西Drex、印度尼西亚Project Garuda、菲律宾Project Agila等也在批发端推进。
BIS和IMF的数据支持这一判断。BIS 2023年调查显示,86家受访央行中94%开展CBDC工作,但只有2%“只做批发”、30%“只做零售”,多数两者都做;发达经济体批发CBDC的概念验证比例从2022年的60%升至81%,试点从10%升至33%,未来六年发行批发CBDC的可能性已超过零售。BIS 2022年调查预计,到2030年将有15个零售、9个批发CBDC流通。BISIH 2023年盘点的29个项目中12个与CBDC相关,多数聚焦跨境批发或国内零售;IMF 2025年第三波手册也判断,批发CBDC研究热度快速上升,代币化基础设施效率是核心驱动。
为什么是批发优先?零售CBDC要解决“需求从哪里来”,批发CBDC要解决“结算资产用什么”。前者是政治与体验问题,后者是市场与基础设施问题。代币化资产市场需要无风险的结算资产,央行货币正好填补这一位置;而且批发结算大多可在现有权限内推进,不必等待零售立法。Pontes能在数字欧元立法前上线,就是这个逻辑。
不过,“批发优先”不等于“只做批发”。BIS 2023年调查中只有2%的央行只做批发,多数经济体仍是零售与批发双轨;真正把批发作为主路径、零售搁置或转向的,是瑞士、澳大利亚、新加坡、巴西、印尼、菲律宾等少数。批发优先是趋势,不是单一模式。
二、为什么数字欧元是合适的样本
选择数字欧元做样本,不是因为它最成功,而是因为它相对过程透明且过程完整。
第一,全流程。调查阶段(2021—2023)、准备阶段(2023—2025)、当前阶段(2025年11月起)、试点(2027年下半年)、首次发行(2029年,以立法通过为前提),每个阶段都有公开报告。时间跨度六年,足以观察一项CBDC如何从设计选项一步步变成制度安排。
第二,多轨并行。零售数字欧元、批发Pontes与Appia、跨境TIPS全球互联,三条线同时展开。零售端看需求与隐私,批发端看结算与生态,跨境端看互操作与货币主权——三种逻辑在同一项目里并存。
第三,制度完整。数字欧元条例、规则手册、欧盟DLT试点制度、MiCA、GDPR、AML/CFT,法律与技术如何咬合,在数字欧元上看得最清楚。CBDC从来不是纯粹的技术工程,而是货币法、支付监管与基础设施政策的合成物。
第四,信息透明。ECB的收尾报告、规则手册、演讲稿、采购公告、进度报告都可查,样本可验证。对研究者而言,这比任何二手转述都更有价值。
需要说明的是,样本不是模板。欧元区是19国、多主权、多PSP、多CSD的碎片化市场。
三、数字欧元发展历程:从调查报告到2029年首次发行
3.1 调查阶段(2021—2023)
2020年10月2日,欧洲央行发布首份《数字欧元报告》,随后启动公众咨询,咨询持续到2021年1月12日,共18个问题。隐私成为受访者最看重的特征,这一定调影响了此后所有设计。
2021年7月14日,欧洲央行宣布启动数字欧元项目;2021年10月1日,为期24个月的调查阶段正式开始。调查阶段的任务不是建系统,而是回答“要不要做、做成什么样”:转账机制、在线与离线可用性、隐私、流通量控制工具等第一套设计方案在此期间逐项研究。
2022年9月、2022年12月与2023年4月,欧元体系发布三份进展报告,逐步确定设计选项。2022年12月,五家供应商——CaixaBank、Worldline、EPI、Nexi、Amazon——完成前端原型;欧元体系自研的N€XT结算核心采用UTXO数据模型,验证了快速交易验证与“不向欧元体系泄露支付模式或余额”的隐私设计。N€XT是一个集中式结算引擎,并非分布式账本,这一点常被误读。
2023年6月,欧盟委员会提出《数字欧元条例》提案;2023年10月18日,欧洲央行理事会批准启动准备阶段。
3.2 准备阶段(2023年11月—2025年10月)
准备阶段为期两年,目标明确:拿出规则手册草案、选定平台与基础设施供应商、通过实验与用户研究学习、深化技术分析、与利益相关者互动。
2024年1月,规则手册首个临时草案完成,收到约2000条意见;2024年12月发布第二次进展报告;2025年6月发布规则手册草案并启动为期四个月的市场征询;2025年7月16日发布第三次进展报告。
2025年7月23日,欧洲央行理事会选定六家国家央行集团——意大利银行、西班牙银行、法国银行、德意志联邦银行、立陶宛银行、奥地利国家银行——承担核心清算、结算与发行组件。2025年10月2日,五类外部组件供应商完成遴选:别名查询、风险与欺诈管理、应用与SDK、离线解决方案、支付信息安全交换。
2025年10月29日,欧洲央行理事会决定进入下一阶段;10月31日,准备阶段结束。收尾报告给出的成果包括:规则手册全面草案、离线与隐私设计、用户研究,以及一整套供应商与治理安排。
3.3 当前阶段(2025年11月至今)
当前阶段聚焦三条工作流:推进技术准备、深化市场参与、支持立法进程。
2025年12月2日,欧洲央行在联合AMI-Pay与AMI-SeCo会议上披露Pontes与Appia双轨战略及2025—2028年时间表。2026年7月,36家支付服务提供商从50多份申请中入选零售试点,规则手册迭代至0.91版,数字欧元条例进入欧盟理事会、议会与委员会三方会谈。2026年9月15日,商户招募启动;9月21日,Pontes上线;10月21日,欧洲央行执委奇波洛内在意大利银行业协会发表《Pontes与Appia:为银行解锁机遇》演讲;10月30日,网络服务提供商中标结果公布,Nexi与德国电信联合体、Telefónica与Indra联合体入选。
按当前安排,2027年下半年启动为期12个月的零售试点,在欧洲央行与19个欧元区国家央行开展;2029年具备首次发行能力,前提是《数字欧元条例》通过。
3.4 重要里程碑
时间 | 节点 |
2020-10 | 首份《数字欧元报告》,启动公众咨询 |
2021-07 | 理事会决定启动项目;2021-10调查阶段开始 |
2022-12 | 五家供应商完成原型;N€XT结算核心验证UTXO模型 |
2023-06 | 欧盟委员会提出《数字欧元条例》提案 |
2023-10 | 理事会批准进入准备阶段 |
2024-01 | 规则手册首个临时草案,约2000条意见 |
2025-06 | 规则手册草案发布,四个月市场征询 |
2025-10 | 准备阶段收尾;理事会决定进入下一阶段 |
2025-12 | 联合AMI简报披露Pontes/Appia双轨时间表 |
2026-07 | 36家PSP入选试点;规则手册0.91版;三方会谈启动 |
2026-09-21 | Pontes正式上线 |
2026-10-21 | 奇波洛内ABI演讲,明确银行参与路径 |
2026-10-30 | 网络服务提供商中标结果公布 |
2027-H2 | 零售试点启动,为期12个月 |
2028 | Appia蓝图计划发布 |
2029 | 具备首次发行能力(以立法通过为前提) |
这张时间表有一个关键前提:欧洲央行理事会只有在《数字欧元条例》通过后,才会决定是否发行以及发行日期。技术准备与立法进程必须同步推进——欧元体系负责技术基础,共同立法者主导立法进程。这也是数字欧元所有时间表都带“以立法通过为前提”的原因。
四、主要架构:公共底座与市场前台
4.1 两级分发与DESP
数字欧元延续“央行发行、市场分发”的两级结构:欧元体系提供结算基础设施与信任锚,支付服务提供商(PSP)负责客户准入、KYC/AML、钱包与前端服务,并保留客户关系与交易数据。
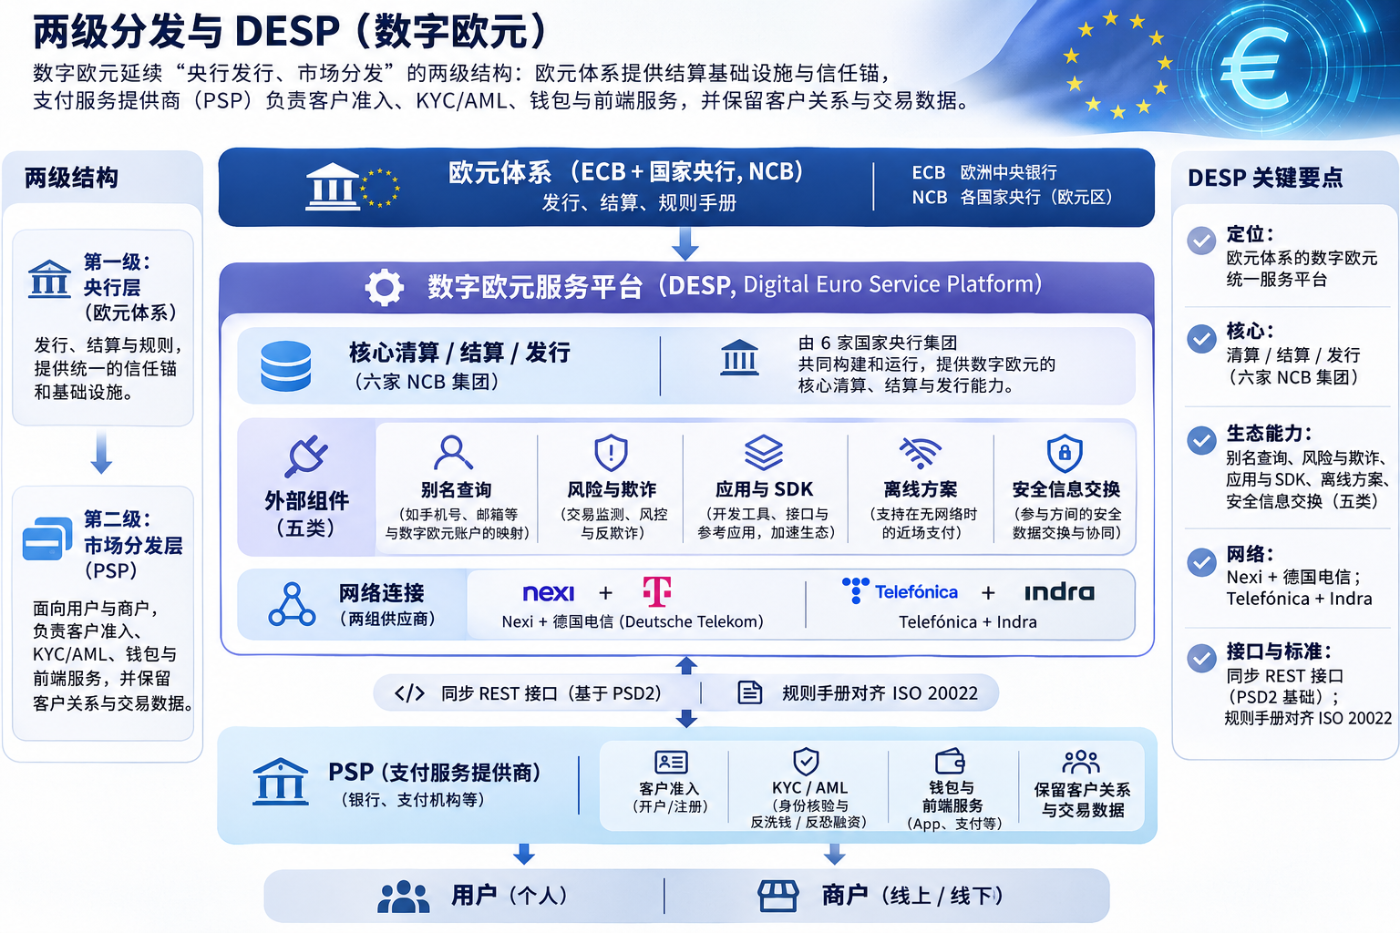
*图 1 数字欧元两级分发与 DESP 服务平台架构*
DESP的组件采购分两层:外部五类组件由欧洲央行招标,核心清算、结算与发行由六家国家央行集团承担。网络层采用双供应商:Nexi与德国电信的合同已于2026年9月28日生效,Telefónica与Indra将于2027年5月上线,两家均具备支撑2029年正式发行的能力。这一“多提供商+统一网关”的设计,延续了TARGET服务经ESMIG网关同时使用两家网络服务商的既有做法。
4.2 集中式账本与多区域部署
一个容易被误解的点是:数字欧元最终没有选择公链式的分布式账本,而是集中式账本。原因很直接——数字欧元是央行负债,央行必须能够记录并验证自身全部负债的结算;不需要用资源密集型共识算法在未知各方之间建立信任。集中式账本由欧元体系运营,效率更高,责任也更清晰。
但架构吸收了DLT的关键设计原则:三个地理区域、每区多台服务器、区域故障自动切换;结算执行的去中心化、交易的原子性与不可篡改性;以及分布式系统的可扩展性与低延迟。用一句话概括:账本是集中的,设计原则是分布的。
2022年原型阶段的N€XT是一个集中式结算引擎,采用UTXO数据模型,并非分布式账本。它验证了快速交易验证与隐私保护,但最终架构是在N€XT基础上演进的,不能简单等同于原型。PSP与DESP之间采用同步REST接口,基于PSD2等市场熟悉的标准,支持低延迟交易与基于余额的结算;规则手册的技术规范对齐ISO 20022。
4.3 离线、隐私与持有限额
离线功能是数字欧元最具区分度的设计。两台设备靠近即可完成支付,无需联网;加密安全的代币直接在设备间转移,交易细节留在设备上,不与PSP或欧元体系共享。技术载体在嵌入式安全元件(eSE)、集成安全元件与eSIM之间评估,eSIM因智能手机与可穿戴设备的普及被视为领先候选,但必须与移动网络运营商的订阅保持独立。电池供电的智能卡与桥接设备也在研究之中,用于覆盖没有智能手机的人群。
在线支付的隐私设计是“数据最小化+隔离”:PSP按AML/KYC采集必要信息,向DESP发送假名标识;欧元体系无法将交易与个人关联。若PSP因网络攻击或故障失去映射,用户可凭身份证明与通行密钥通过新PSP恢复访问,欧元体系仍不知道用户身份。离线支付的隐私标准比在线更严格,交易信息对欧元体系与PSP均不可见。
持有限额与不计息是金融稳定的两件套。欧洲央行应共同立法者请求,测试了每人500至3000欧元的假设限额:日常支付不会导致银行存款净流出,即使在极保守的“逃向安全”情景下,影响也可控。66%的受访者表示愿意尝试数字欧元;75%以月度开支作为持有限额的参考。持有限额的目的不是阻止数字欧元作为价值储存,而是调节其在此用途上的使用,保留银行向实体经济提供信贷的能力。
可编程支付通过“资金预留+条件层”实现:用户发起支付时先预留金额,市场参与者提供的条件层在条件满足时释放资金,条件不满足则取消或过期。这使数字欧元具备有条件支付能力,而不把条件逻辑放进央行核心账本。
4.4 规则手册与标准
规则手册是数字欧元的“软基础设施”:为全欧元区PSP提供统一的规则、标准与程序,区分强制条款与可选/指引条款,既保证一致性,又为创新留出空间。
规则手册0.92版中期草案经四个月市场征询收到4009条意见,68%完成闭环处理,形成0.91版中期草案。0.91版有七项核心修订:准入体系优化、功能规则与端到端流程重构(拆分授权与清算)、数字欧元账号(DEAN)标准化、用户体验整合、前后端规范对齐ISO 20022、风险管理规则整合、品牌“同等展示优先级”。手册包含10个正文章节与多份附件,定稿要等《数字欧元条例》通过。
标准复用是规则手册的另一条主线。欧洲央行已与欧洲银行卡支付合作组织(ECPC)、Nexo联盟、柏林集团签署合作协议,分别覆盖CPACE/NFC、收单与ATM、别名转账;与欧洲支付理事会(EPC)的二维码标准合作仍在洽谈。DEAN账号标准中,第五位数字0代表个人、1代表商户。这套“立法定框架、规则手册定实现、标准组织定接口”的分工,是数字欧元能够大规模落地的前提。
4.5 治理与立法
治理方面:2025年9月19日,欧元集团就数字欧元发行的治理框架与持有限额设定流程达成一致;欧洲央行理事会在立法通过后决定是否发行及发行日期。立法方面:2023年6月提案,2026年7月进入三方会谈,核心争议是持有限额与商户收费上限。立法的节奏,直接决定零售数字欧元的节奏。
五、Pontes:使用央行货币支撑DLT结算
5.1 由来:2024年探索工作
Pontes不是凭空出现的。2024年欧元体系做了一轮大规模探索:200多笔真实交易、16亿欧元结算额、来自9个国家的60多家市场参与者、50多项试验,覆盖结算之外的全价值链,是央行同类倡议中规模最大的一项。
探索得出六项发现:欧洲已有活跃的DLT生态;市场希望短期内获得单一的欧元体系产品;央行货币缺位是DLT生态增长的主要障碍;DLT可重塑全价值链流程与角色分工;全球DLT采用加速;DLT有潜力解决现有生态短板。
第三条最具政策含义:市场不缺DLT平台,缺的是无风险的结算资产。于是形成双轨:Pontes做短期的“结算桥”,把DLT平台与TARGET服务连接起来;Appia做长期的生态与标准工程。用一句话概括分工:Pontes解决“能不能用央行货币结算”,Appia解决“结算之外的生态如何组织”。
5.2 上线与运行机制
2026年9月21日,Pontes正式上线。首日13家银行与4家DLT运营商接入,包括德意志银行、桑坦德银行与Clearstream;平台在工作日8:00至16:00(欧洲中部时间)运行,后续逐步扩大运营时间与功能。
机制上,代币化债券或基金份额在链上易主时,现金端以央行货币结算,而不是商业银行债权或稳定币。Pontes不是交易平台,而是结算出口——它把央行货币嵌入代币化市场的现金腿,使央行货币成为代币化交易的主要结算资产。
边界很清楚:Pontes只面向信用机构的批发系统,不是零售数字欧元。它能率先落地,是因为批发结算无需新立法,欧洲央行可基于现有权限直接建设。这也解释了为什么Pontes的节奏不受零售立法进程牵制。
5.3 制度配套:抵押品与DLT试点制度
Pontes不是孤立的平台,它有一整套制度配套。
2026年3月起,CSD发行的DLT资产可作为欧元体系信贷操作的合格抵押品。这意味着代币化资产不只是“可交易的证券”,也能进入央行流动性供给链条,成为货币政策传导的一部分。
欧盟DLT试点制度提供三类现行角色:DLT多边交易设施(DLT MTF)、DLT证券结算系统(DLT SS)、DLT交易与结算系统(DLT TSS)。市场一体化与监管一揽子方案(MISP)提案拟再增加两类:DLT公证人(DLT Notary)与DLT账户保管/结算安排(DLT Account Keeper)。自2023年3月起,结算与记录代币化证券不再需要CSD牌照;试点基础设施可以接入Pontes,以央行货币结算。
奇波洛内在2026年10月的ABI演讲中列出五个相互印证的信号:Pontes上线使DLT交易可用央行货币结算;DLT资产进入抵押品框架;欧洲主权与超国家发行人对代币化发行兴趣上升,Eurogroup+于2026年7月9日发布数字金融声明;欧洲CSD推出与既有基础设施并行的DLT证券服务;SEC于2025年12月提供无异议救济,允许DTCC在三年内对现有证券进行代币化。五件事合在一起,说明代币化市场所需的“结算—流动性—发行—基础设施”链条已基本闭合。
5.4 Pontes的战略含义
Pontes的意义不只是当前能结算多少交易。它抢在零售数字欧元立法完成之前,为代币化市场确立了“央行货币是最终结算资产”的制度锚点。
背后的政治动力是战略自主。欧元区近三分之二的银行卡交易(约64%)依赖非欧洲网络,现金支付占比从2019年的72%降至2024年的52%,美元稳定币在链上结算中占主导。把央行货币接入代币化结算,既是效率问题,也是货币主权问题。
风险也在这里:如果零售法规推迟到2027年,欧洲可能形成“批发基础设施先进、面向消费者的公共数字货币缺位”的失衡格局。批发端可以在现有权限内推进,零售端必须等立法——两条线的节奏差,是观察数字欧元后续的关键。
六、Appia:2028年的生态蓝图
Appia常被与Pontes并列,但两者性质不同:Pontes是已经上线的结算系统,Appia是仍在设计中的生态工程。把它称为“近期发布的产物”并不准确——Appia目前没有可运行的产品,它的交付物是2028年的蓝图,以及2025至2027年逐步成形的治理与标准。
Appia要回答的问题是:代币化可能让欧洲市场在既有碎片化之上再叠加一层碎片化;如何用共同标准、可互操作网络与央行货币结算,把代币化引向一体化,而不是复制割裂。Pontes解决“结算资产”,Appia解决“生态组织”。
公私共建机制包括四条渠道:Appia联络小组;欧洲代币化生态标准的联合工作;公开征询,反馈摘要将对外发布;焦点会议,让更广的市场与公众了解进展。2027年起,市场参与者受邀参与实操工作与蓝图联合设计;蓝图计划2028年发布;新的治理与公私伙伴关系随Appia推进逐步成形。
对银行而言,Appia是“规则定形前的参与窗口”:越早进入联络小组、标准工作与试点,越能在流程与接口定形前留下自己的方案。对监管者而言,Appia是一次“先设计生态、再建设施”的尝试——不是等市场碎片化之后再补救,而是在标准与治理层面提前对齐。
维度 | Pontes | Appia |
性质 | 结算系统 | 生态设计工程 |
状态 | 2026年9月21日上线 | 蓝图2028年发布,2027年联合设计 |
范围 | DLT交易现金腿的央行货币结算 | 批发金融市场全价值链 |
交付物 | 可运行平台 | 标准、治理、蓝图 |
参与方式 | 接入结算 | 联络小组、标准工作、公开征询、焦点会议 |
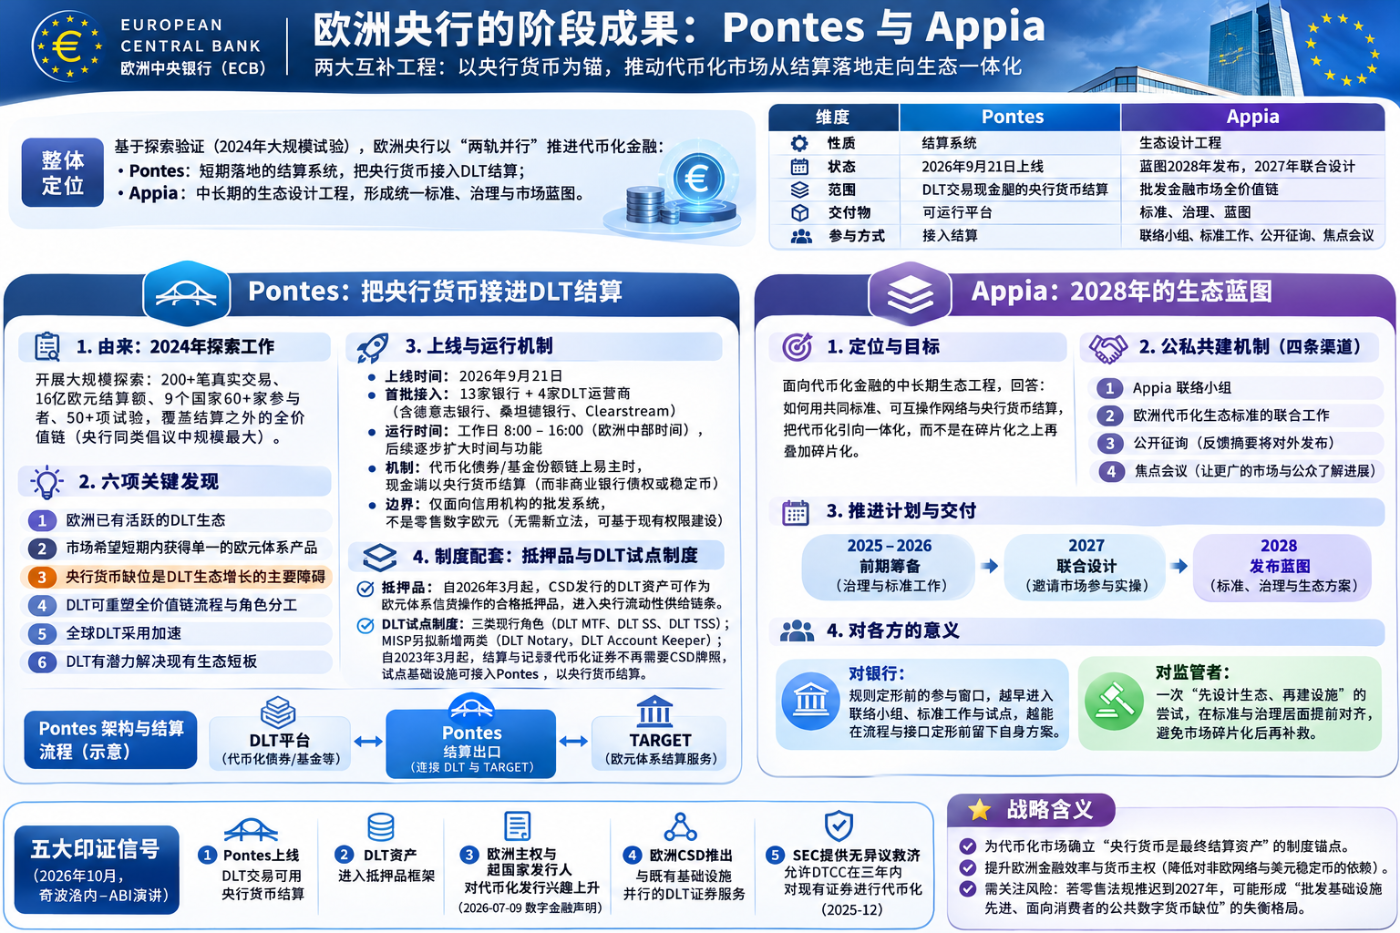
*图 2 Pontes 与 Appia 双轨全景:结算落地与生态一体化*
七、数字欧元样本的五个观察
7.1 批发先行是制度节奏,不是技术节奏
Pontes能先落地,不是因为批发技术更成熟,而是因为批发结算不需要新立法。零售数字欧元要等《数字欧元条例》,所以试点推到2027年下半年,首次发行要等到2029年,且以立法通过为前提。CBDC的落地顺序,往往由制度成本决定,而不是由技术成熟度决定。对任何经济体而言,先做“现有权限内能做的事”,再等“必须立法才能做的事”,是更现实的推进策略。
7.2 央行货币是锚,不是竞争者
欧元体系没有发行一种新的私人代币,而是把央行货币接入DLT结算。Pontes的定位是“结算桥”,不是“交易平台”;Appia的定位是“生态催化剂”,不是“超级运营商”。公共部门提供信任锚与框架,市场提供创新服务——这是数字欧元公私伙伴关系的核心分工。稳定币可以是代币化市场的补充,但不能成为核心结算资产;央行货币的角色,是无风险锚点。
7.3 规则手册是软基础设施
数字欧元的竞争力不只在技术,还在规则。规则手册统一准入、功能、用户体验、风险、品牌与实施规范;标准复用ECPC、Nexo、柏林集团与ISO 20022,降低PSP适配成本。对CBDC而言,规则与标准是网络效应的一部分:规则越统一,参与者越多,生态越容易规模化。技术可以采购,规则必须自己长出来。
7.4 公私伙伴关系是组织方式
欧元体系做三件事:发行央行货币、提供抵押品流动性、催化一体化生态。银行保留客户关系、交易数据与手续费;PSP负责分发与KYC。这种分工既保住了两级体系的弹性,也避免了央行直接面对亿万用户。数字欧元从项目之初就被设计为公私伙伴关系,而不是央行单方面交付的系统。
7.5 需求端仍是最大不确定性
全球已发行零售CBDC的渗透率均不足2%,这是数字欧元必须面对的现实。66%的受访者表示愿意尝试,不等于会持续使用;离线、隐私、包容性、商户受理与收费,才是采用的前提。数字欧元的12个月试点,本质上是一次需求验证,而不只是技术测试。对CBDC而言,最难的不是把系统建起来,而是让用户愿意用、商户愿意收、银行愿意推。
结语
分析数字欧元的意义,不在于2029年是否能按时发行——立法、治理与需求都还有不确定性——而在于它把CBDC的每一个制度环节都公开跑了一遍:调查报告、调查阶段、准备阶段、规则手册、供应商采购、标准复用、批发与零售双轨、试点与发行。对全球CBDC而言,这是一份可验证的“样本”。
具体看,数字欧元样本的意义至少有五层。
第一,对欧元区而言,它是公共货币在数字社会的存续方案,以解决欧元区缺乏自主现代支付工具的被动。现金使用下降、支付体系依赖非欧洲网络、稳定币在链上结算中扩张,三重压力下,数字欧元不是“另一种支付App”,而是把公共货币的信任锚延伸到自主可控的数字金融场景。不计息、持有限额、两级分发、离线隐私,这些设计都是为了在创新与金融稳定之间保持平衡。
第二,对货币体系而言,它是一次“货币单一性”的公开测试。数字欧元没有另起一套私人货币,而是把央行货币嵌入零售支付与批发结算;Pontes让DLT交易的现金腿以央行货币结算,Appia则试图用共同标准防止代币化市场再碎片化。公共货币提供锚,私人机构提供创新——这是数字欧元对“代币化时代货币体系如何组织”的回答。
第三,对CBDC实践而言,它提供了一套可复用的制度方法:规则、标准、采购与时间表分开推进,明确区分“现有权限内能做的事”与“必须立法才能做的事”。这些方法比具体参数更有参考价值。
第四,对稳定币与私人货币而言,它划出了一条制度边界。数字欧元不排斥稳定币,但拒绝让稳定币成为核心结算资产;MiCA管住发行与储备,数字欧元提供公共支付选项,Pontes把央行货币接入代币化结算。三层安排合起来,是把私人货币的创新纳入公共货币的锚定之下。
第五,对全球CBDC发展而言,它提供了一套相对完整的制度验证样本。数字欧元未必最快,但它把立法、规则、标准、基础设施与市场参与放在同一张时间表上推进;这种“制度工程”的能力,可能比发行时点更能决定长期格局。
当然,数字欧元也有明显的不确定性:立法节奏、持有限额与商户收费的政治博弈、零售需求能否达到预期、批发与零售两条线的节奏差。它的意义不在于给出一个成功模板,而在于把CBDC必须回答的问题公开摆了出来——公共货币如何在数字社会存续,央行货币如何成为代币化结算的锚,规则与标准如何形成网络效应,以及需求端如何从“愿意尝试”走向“持续使用”。
全球CBDC的竞争,正在从“谁先发行”转向“谁的结算锚更稳、规则更统一、生态更完整”。数字欧元样本给出的启示,也正在于此。
本文事实截至2026年11月8日,主要依据欧洲央行数字欧元准备阶段收尾报告、规则手册第六期进度报告、Pontes与Appia相关演讲及公开报道。
责任编辑:佟桃梨
免责声明:
电子银行网发布的专栏、投稿以及征文相关文章,其文字、图片、视频均来源于作者投稿或转载自相关作品方;如涉及未经许可使用作品的问题,请您优先联系我们(联系邮箱:cebnet@cfca.com.cn,电话:400-880-9888),我们会第一时间核实,谢谢配合。


